УПРАВЛЕНИЕ КАПИТАЛОМ · FAMILY OFFICE
Почему набор активов — это ещё не капитал, и что с этим делать собственнику бизнеса в Казахстане.
Автор: Виталий Шалаев, Private Capital Advisor, Эксперт по премиальной недвижимости · Опубликовано 7 сентября 2026 · Обновлено 7 сентября 2026 ·
Семья может владеть бизнесом, квартирами, домами, коммерческой недвижимостью, депозитами и инвестиционным портфелем — и при этом не иметь системы управления семейным капиталом.
Наличие активов и наличие капитала, который способен работать десятилетиями, — разные вещи.
Для собственника бизнеса этот вопрос особенно важен. Значительная часть его состояния часто создаётся внутри одной компании. Пока бизнес растёт и генерирует денежный поток, такая модель выглядит устойчивой. Но вместе с ростом состояния возникает другой вопрос: насколько финансовое будущее семьи зависит от одного бизнеса, одного рынка, одного человека и одного источника дохода?
Именно здесь начинается управление семейным капиталом.
Короткий ответ. Семейный капитал — это система, объединяющая активы семьи, ликвидность, инвестиции, риски, цели и вопросы передачи капитала следующему поколению. Полноценным он становится, когда активы не просто накоплены, а структурированы по нескольким направлениям и выполняют разные функции: создают денежный поток, сохраняют стоимость, обеспечивают ликвидность или дают потенциал роста. Главная задача — не максимальная доходность в конкретном году, а финансовая независимость семьи на горизонте десятилетий.
Что вы узнаете из статьи
чем семейный капитал отличается от имущества семьи;
почему бизнес собственника и семейный капитал необходимо разделять;
какие риски возникают при концентрации состояния в одном активе;
зачем семье стратегическая ликвидность;
как устроена структура семейного капитала;
когда стоит начинать использовать функции Family Office;
как готовить следующее поколение к управлению капиталом;
какой вопрос является главным при оценке финансовой устойчивости семьи.
Что я называю семейным капиталом
Для начала важно разделить два понятия: имущество семьи и капитал семьи.
Квартира, в которой семья живёт, автомобиль, которым она пользуется, загородный дом для собственного отдыха — это имущество. Оно может иметь значительную рыночную стоимость, но его основная функция — потребление.
Капитал работает иначе. В моём понимании семейный капитал — это структурированный набор активов нескольких классов, которые выполняют экономическую функцию. Они могут генерировать денежный поток, сохранять покупательную способность, увеличиваться в стоимости, обеспечивать ликвидность, быть быстро конвертированы в деньги для использования инвестиционной возможности.
Поэтому человек может владеть дорогим домом, несколькими автомобилями и большой квартирой и формально иметь значительное состояние. Но это ещё не означает, что у семьи сформирован работающий капитал.
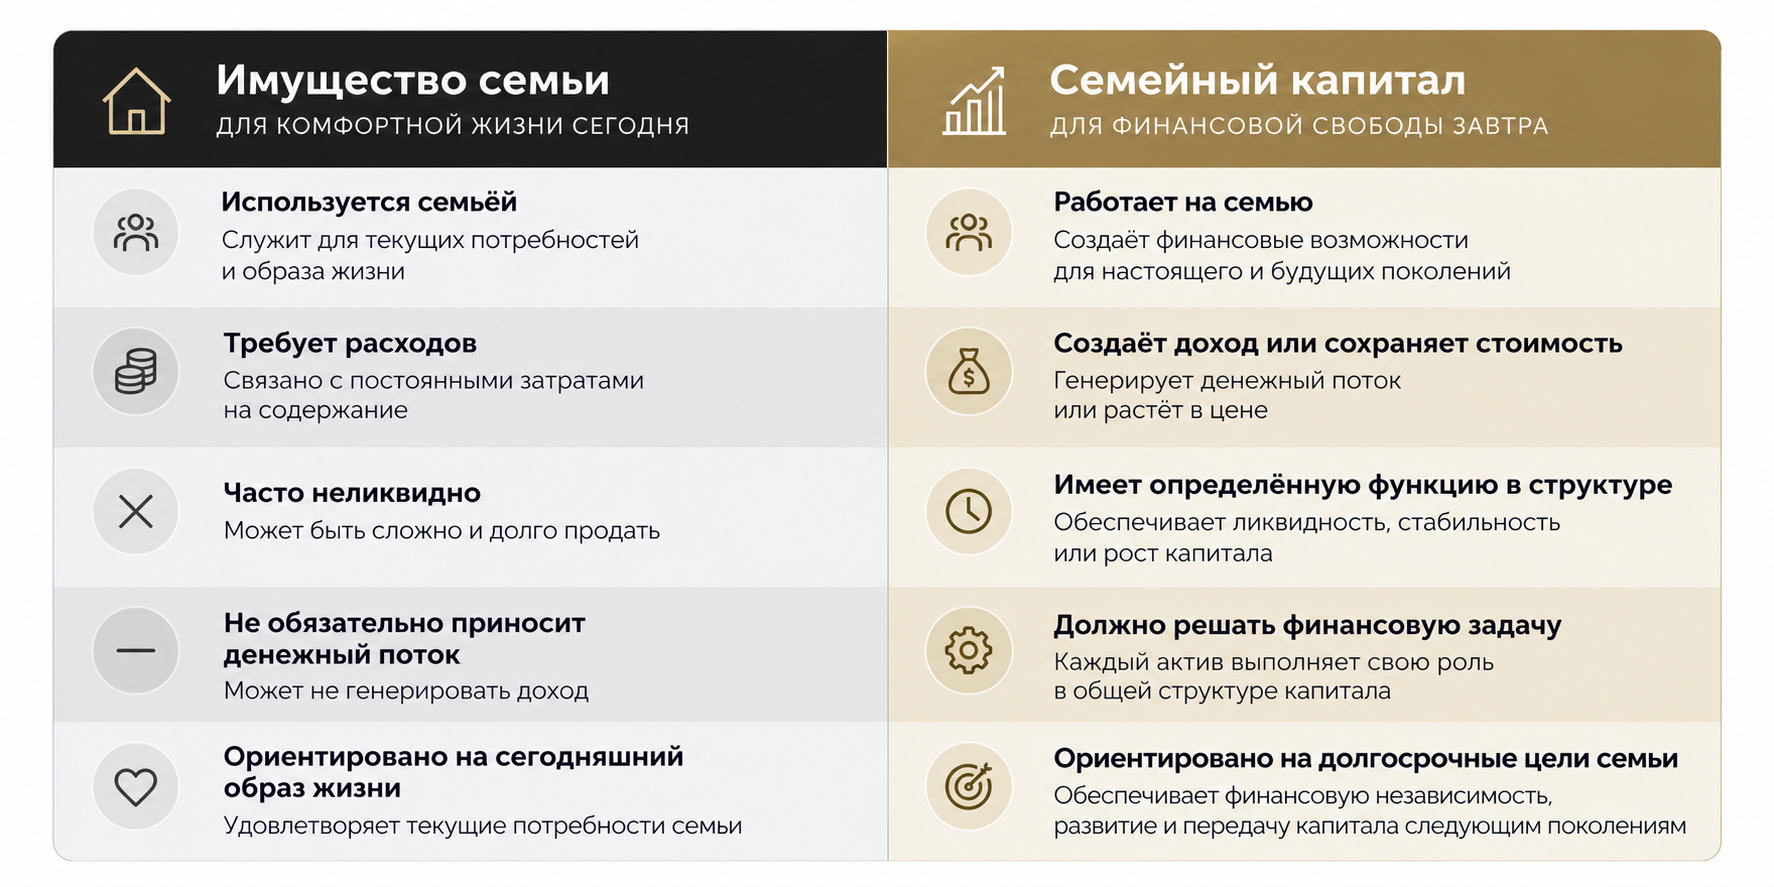
Это принципиальное различие. Состояние показывает, сколько у семьи есть. Структура капитала показывает, насколько это состояние способно работать независимо от текущего дохода собственника.
Бизнес создаёт капитал. Семейный капитал должен обеспечивать независимость семьи от бизнеса
Для предпринимателя основной источник создания богатства — как правило, собственный бизнес. И это нормально.
Проблема возникает тогда, когда через 10–20 лет практически всё состояние предпринимателя продолжает оставаться внутри этого же бизнеса.
Предположим, стоимость бизнеса составляет большую часть состояния семьи. Одновременно есть несколько объектов недвижимости и определённая сумма денег на счетах. На бумаге собственник может быть очень состоятельным человеком. Но большая часть его благосостояния зависит от одного актива. Изменение отрасли, конкуренции, регулирования, технологий, стоимости финансирования или положения самой компании способно одновременно ударить и по бизнесу, и по семейному состоянию.
Бизнес создаёт капитал. Семейный капитал должен обеспечивать независимость семьи от бизнеса.
Это не означает, что предпринимателю нужно выводить из компании все свободные деньги. На ранних стадиях капитал часто объективно эффективнее работает внутри собственного бизнеса. Но я считаю правильным начинать формировать независимый семейный капитал практически сразу.
Моим ориентиром может быть вывод хотя бы 10–15% создаваемого свободного капитала, если финансовое положение бизнеса это позволяет. Это не универсальная рыночная норма — это авторская модель Виталия Шалаева.
Её смысл не только в диверсификации. Предприниматель постепенно получает опыт управления другими классами активов: облигациями, акциями, ETF, недвижимостью, альтернативными инвестициями, валютной ликвидностью. Через несколько лет у семьи появляется второй финансовый контур, который существует независимо от операционной деятельности компании.
Читайте по теме: Как выбрать актив, который действительно решит задачу вашего капитала | Экспертная аналитика рынка недвижимости Алматы от Виталий Шалаев
Главный риск — не плохая инвестиция, а концентрация
Когда говорят об инвестиционных рисках, чаще всего обсуждают возможность потерять деньги на конкретной сделке. Я смотрю на проблему шире.
Для крупного семейного капитала гораздо опаснее ситуация, когда большая часть состояния зависит от одного источника. Это может быть бизнес. Это может быть недвижимость. Это может быть одна страна, одна валюта или один инвестиционный инструмент.
Я не могу сказать, что вижу такую ситуацию у каждой состоятельной семьи в Казахстане. Но это повторяющаяся модель. Например, 80% состояния может фактически находиться внутри бизнеса собственника. У другой семьи значительная часть капитала накоплена в недвижимости. Отдельно каждый из этих активов может быть качественным. Проблема заключается не в качестве самого актива. Проблема — в концентрации.
Моя последовательность основных рисков выглядит примерно так:
чрезмерная концентрация капитала;
отсутствие долгосрочной стратегии;
отсутствие системы управления и контроля;
недостаточная ликвидность;
инвестиционные решения без полноценного анализа.
Это тоже моя авторская оценка, а не универсальная классификация инвестиционных рисков.
Мировая практика управления крупными состояниями движется в похожем направлении. UBS в Global Family Office Report 2026 отмечает усиление внимания family offices к устойчивости и диверсификации по классам активов, валютам и регионам: 60% опрошенных family offices планируют менять стратегическое распределение активов в ближайшие 12 месяцев. Исследование охватывает 307 family offices более чем в 30 странах.
Управление семейным капиталом начинается не с вопроса «Куда инвестировать?»
Когда появляется свободный капитал, естественный первый вопрос: куда его вложить? Я считаю этот вопрос преждевременным.
До выбора инструмента необходимо понять: сколько реально стоит капитал семьи; где он находится; насколько он ликвиден; какой денежный поток создаёт; насколько он концентрирован; в каких валютах и странах находятся активы; какие обязательства есть у семьи; какие расходы капитал должен покрывать; какие задачи появятся через 5, 10 и 20 лет; что должно произойти с капиталом при переходе к следующему поколению.
Только после этого имеет смысл обсуждать конкретные инструменты. Поэтому управление семейным капиталом я начинаю не с продукта, а с карты капитала.
Карта семейного капитала
Условно весь капитал семьи можно разложить на несколько функциональных блоков.
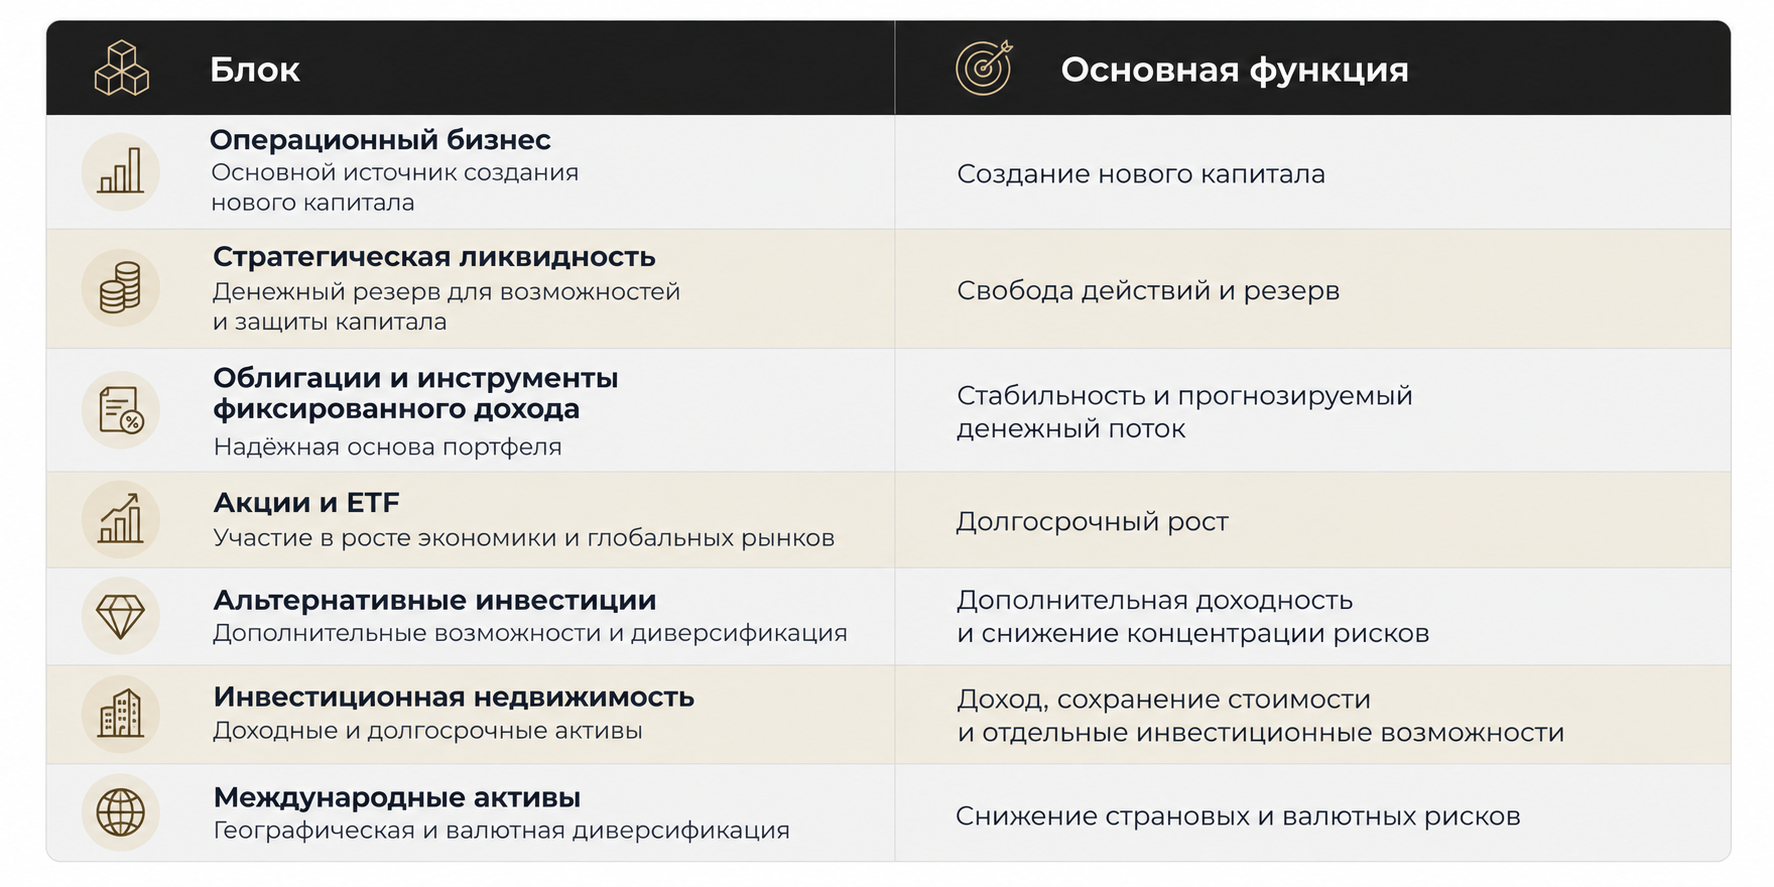
У каждой семьи пропорции будут различаться. Я не считаю правильным брать универсальный портфель и механически применять его к состоянию $2 млн, $10 млн или $50 млн. Структура должна зависеть от возраста собственника, бизнеса, состава семьи, расходов, валюты обязательств, инвестиционного горизонта и отношения к риску. Но принцип остаётся один: каждый актив должен выполнять определённую функцию.
Сохранение капитала важнее максимальной доходности
Моя последовательность при работе с крупным семейным капиталом следующая:
СОХРАНЕНИЕ → ПРОГНОЗИРУЕМАЯ ДОХОДНОСТЬ → РОСТ
Сначала необходимо создать устойчивую основу. После этого — получить прогнозируемый денежный поток. И только затем часть капитала может работать в инструментах с более высоким потенциалом роста и более высокой волатильностью.
Например, в зависимости от рыночных условий такую функцию могут выполнять качественные облигации. Более рискованная часть может включать акции или альтернативные инвестиции. Для более агрессивных стратегий я могу рассматривать порядка 10–15% капитала, если это соответствует целям семьи и заранее предусмотрено инвестиционной стратегией. Это авторская модель Виталия Шалаева, а не универсальная рекомендация.
Я вообще не считаю, что состоятельной семье обязательно нужно постоянно стремиться максимизировать доходность. Иногда более рациональная стратегия выглядит значительно скучнее. Но на горизонте 20–30 лет именно дисциплина часто оказывается важнее желания заработать максимально много в конкретном году.
Почему ликвидность — отдельный актив
Ликвидность часто воспринимают как деньги, которые временно «не работают». Я отношусь к ней иначе.
Ликвидность даёт собственнику возможность не продавать активы в неподходящий момент и одновременно позволяет быстро воспользоваться хорошей инвестиционной возможностью.
ЛИКВИДНОСТЬ → ВОЗМОЖНОСТЬ → СДЕЛКА → РОСТ КАПИТАЛА
На сентябрь 2026 года эта тема особенно актуальна для Казахстана. 4 сентября Национальный банк снизил базовую ставку с 16,75% до 16,25% годовых. При этом годовая инфляция в августе замедлилась до 9,8% по данным Бюро национальной статистики. Я считаю, что фактическая инфляция значительно выше официальных публикаций
То есть стоимость денег в экономике по-прежнему высока, несмотря на начавшееся снижение ставки. В текущем экономическом цикле я считаю разумным ориентиром держать около 30% семейного капитала в ликвидной части. Это именно авторская модель Виталия Шалаева для текущего цикла, а не постоянная норма для любого инвестора и любой экономической ситуации. Если ставки, инфляция, стоимость финансирования и цены активов изменятся, доля также должна пересматриваться.
Недвижимость — часть семейного капитала, но не весь капитал
Мой профессиональный путь больше 20 лет связан с недвижимостью. Именно поэтому я хорошо понимаю как её сильные стороны, так и ограничения.
Хорошая недвижимость может сохранять стоимость, создавать арендный поток и в отдельных ситуациях давать существенный рост капитала. Но недвижимость имеет и другую характеристику — ликвидность сильно зависит от конкретного объекта. Особенно это заметно в премиальном сегменте.
Два объекта одинаковой стоимости могут иметь совершенно разное качество как активы. Один может быть продан относительно быстро. Второй способен находиться на рынке годами без покупателя по заявленной цене.
Поэтому я не рассматриваю недвижимость отдельно от всей структуры капитала. Вопрос должен звучать не «хорошая ли это квартира?», а «какую функцию эта недвижимость выполняет в капитале семьи?».
Если семья уже имеет чрезмерную концентрацию в недвижимости, покупка ещё одного объекта — даже качественного — может ухудшить общую структуру. И наоборот, редкий ликвидный объект, купленный по правильной цене, может иметь своё место в диверсифицированном капитале.
Читайте по теме: Премиальная недвижимость Алматы 2026: аналитический отчет и рейтинг лучших брокеров рынка
Семейный капитал должен иметь систему управления
Чем больше становится капитал, тем опаснее принимать решения ситуативно. Сегодня один банк предлагает облигации. Завтра появляется интересный объект недвижимости. Послезавтра брокер предлагает фонд. Через месяц знакомый рассказывает о частной инвестиции.
Каждое предложение может выглядеть разумным само по себе. Но сумма отдельных хороших инвестиций ещё не создаёт хорошую структуру капитала.
Необходима последовательность:
ЦЕЛИ СЕМЬИ → СТРУКТУРА КАПИТАЛА → ДОПУСТИМЫЙ РИСК → ИНВЕСТИЦИОННОЕ РЕШЕНИЕ → РЕАЛИЗАЦИЯ → КОНТРОЛЬ → РЕГУЛЯРНЫЙ ПЕРЕСМОТР
Окончательное решение при этом остаётся за собственником капитала или семьёй. Роль Private Capital Advisor я вижу не в том, чтобы забрать у собственника право принимать решения. Его задача — помочь увидеть капитал целиком, сформировать стратегию, сравнить варианты, выявить риски и координировать исполнение.
Инвестиционный комитет появляется уже на следующем уровне — когда стратегия сформирована и необходимо системно принимать и контролировать большое количество решений.
Когда семье нужен Family Office
Family Office иногда воспринимают как услугу исключительно для миллиардеров. Для полноценного классического Single Family Office действительно требуется очень значительный капитал: необходимо содержать собственную инфраструктуру, инвестиционную функцию, специалистов, контроль и управление.
Например, среднее состояние семей, участвовавших в исследовании UBS Global Family Office Report 2026, составляло $2,7 млрд, а их family offices в среднем управляли активами на $1,3 млрд. Это показывает масштаб классического сегмента, хотя эти средние показатели нельзя считать минимальным порогом для создания Family Office.
В Казахстане существует и отдельная инфраструктура МФЦА. Правила AIFC для Single Family Office Fund устанавливают минимальный объём investable assets under management в размере $1 млн. Но это регуляторный порог конкретной структуры, а не экономическая рекомендация по созданию полноценного семейного офиса.
Моя практическая позиция другая: для полноценного классического Family Office зачастую ещё $10 млн недостаточно. Но уже примерно с $10 млн капитала семье, на мой взгляд, имеет смысл начинать использовать функции Family Office. Это могут быть:
- Единая стратегия капитала;
- Консолидация информации обо всех активах;
- Контроль управляющих и внешних провайдеров;
- Управление рисками;
- Инвестиционная отчётность;
- Координация банков, брокеров, юристов и других специалистов;
- Подготовка вопросов наследования;
- Правила принятия инвестиционных решений.
То есть семье необязательно сразу создавать отдельный офис с большим штатом. Сначала можно построить систему управления по принципам Family Office. Это авторская оценка Виталия Шалаева.
Следующий материал в этой теме: «Family Office в Казахстане»
Капитал должен пережить своего создателя
Одна из самых сложных частей управления семейным капиталом начинается тогда, когда горизонт планирования становится длиннее инвестиционного горизонта самого собственника. Появляется вопрос следующего поколения.
Мировые исследования показывают, что эта задача остаётся нерешённой даже у очень крупных состояний. По данным UBS Global Family Office Report 2026, только 35% опрошенных family offices имеют определённый план преемственности самого семейного офиса, а структурированный процесс подготовки наследников существует лишь у 27%.
Deloitte в исследовании 2026 года также показывает масштаб проблемы: 27% семей и 40% семейных бизнесов уже проходят либо ожидают смену лидерства в ближайшие десять лет. При этом только примерно половина имеет действительно детально разработанный план преемственности.
Для меня наследование — это не вопрос, который нужно начинать обсуждать после 60 лет. Он должен быть встроен в архитектуру семейного капитала значительно раньше.
При этом я не считаю правильным с раннего возраста сообщать детям все цифры семейного состояния и автоматически включать их в принятие решений. Но примерно к возрасту поступления в университет молодое поколение уже должно понимать, как устроен капитал семьи.
Дальше участие можно увеличивать постепенно:
ФИНАНСОВАЯ ГРАМОТНОСТЬ → ПОНИМАНИЕ АКТИВОВ → ОТВЕТСТВЕННОСТЬ ЗА ОТДЕЛЬНЫЕ ЗАДАЧИ → УЧАСТИЕ В ОБСУЖДЕНИИ РЕШЕНИЙ → ПОЛНОЦЕННОЕ УПРАВЛЕНИЕ.
Это намного эффективнее, чем однажды просто передать наследнику большой набор активов, которыми он никогда не управлял.
Практическая модель: 10 вопросов для аудита семейного капитала
Я бы начал оценку финансовой устойчивости семьи с десяти вопросов.
1. Какова реальная стоимость всех активов семьи?
Не приблизительная оценка состояния, а полноценная карта активов и обязательств.
2. Какая часть состояния находится внутри основного бизнеса?
Если бизнес занимает 70–80% состояния, необходимо отдельно оценивать риск концентрации.
3. Какой денежный поток создаёт капитал вне бизнеса?
Это один из ключевых показателей реальной финансовой независимости семьи.
4. Какая часть капитала действительно ликвидна?
Не стоимость имущества, а деньги, которые можно использовать без вынужденной продажи долгосрочных активов.
5. В каких классах активов находится капитал?
Бизнес, недвижимость, облигации, акции, ETF, альтернативные инвестиции, cash.
6. В каких валютах и странах находятся активы?
Географическая и валютная концентрация — такой же риск, как концентрация в одном инструменте.
7. Какие расходы семьи должен обеспечивать капитал?
Важно понимать не только стоимость активов, но и необходимый ежегодный денежный поток.
8. Есть ли единая инвестиционная стратегия?
Или каждое решение принимается отдельно в зависимости от текущего предложения банка, брокера или рынка.
9. Кто принимает и контролирует инвестиционные решения?
Должны быть понятны роли собственника, членов семьи, советников и внешних управляющих.
10. Что произойдёт с капиталом через 20–30 лет?
Кто будет им управлять? Как он перейдёт следующему поколению? Будет ли сохранена структура или активы просто распределятся между наследниками?
Если на несколько этих вопросов нет чёткого ответа, я бы не считал систему управления семейным капиталом завершённой.
Что бы я сделал для собственника капитала
Если предприниматель приходит ко мне с набором бизнеса, недвижимости, депозитов и других инвестиций, я бы не начинал с продажи или покупки нового инструмента. Сначала:
Собрал карту капитала. Все активы, обязательства, денежные потоки и реальные рыночные стоимости.
Отделил имущество от работающего капитала. Чтобы понимать реальную экономику состояния.
Посчитал концентрацию. По бизнесу, недвижимости, валютам, странам и отдельным активам.
Определил необходимую ликвидность. В текущем цикле мой ориентир — около 30%.
Определил функции остальных активов. Что отвечает за сохранение, что за денежный поток, что за рост.
Отделил семейный капитал от операционного бизнеса. И создал механизм его регулярного пополнения.
Определил правила управления. Кто предлагает решения, кто анализирует, кто принимает окончательное решение и кто контролирует результат.
Добавил горизонт следующего поколения. Не после формирования портфеля, а сразу при разработке стратегии.
После этого уже можно обсуждать конкретные инвестиции.
Главный вопрос собственнику
Когда предприниматель говорит:
«У меня всё нормально. Есть хороший бизнес, несколько квартир и домов, деньги в банках. Зачем мне стратегия семейного капитала?»
— я бы сначала предложил разложить все активы по классам. Посмотреть их реальную доходность. Понять, какой денежный поток они создают. Оценить влияние инфляции. Посчитать, насколько состояние зависит от основного бизнеса. Определить задачи семьи на следующие 5, 10, 20 лет.
И затем задать главный вопрос:
Если сегодня ваш бизнес перестанет быть главным источником дохода семьи, сможет ли накопленный капитал самостоятельно обеспечить семье привычный уровень жизни в следующие 20–30 лет и перейти детям без потери своей стоимости?
Если ответ нельзя дать уверенно, значит перед нами пока скорее набор активов, чем законченная система семейного капитала.
Главные выводы
Первое. Семейный капитал и имущество семьи — разные понятия. Капитал должен выполнять экономическую функцию.
Второе. Бизнес может оставаться главным источником создания богатства, но финансовое будущее семьи не должно полностью от него зависеть.
Третье. Один из наиболее серьёзных рисков крупного состояния — концентрация в одном бизнесе, классе активов, валюте или стране.
Четвёртое. Сохранение капитала стоит раньше максимизации доходности.
Пятое. Ликвидность — не бездействующий капитал, а инструмент финансовой свободы. Ориентир в текущем цикле — около 30% семейного капитала в ликвидной части.
Шестое. Уже примерно от $10 млн капитала имеет смысл использовать отдельные функции Family Office, даже если создание полноценного собственного Single Family Office пока экономически неоправданно.
Седьмое. Управление капиталом не заканчивается созданием инвестиционного портфеля. Настоящий горизонт семейного капитала включает следующее поколение.
Хотите увидеть карту своего капитала?
Private Capital Advisor Виталий Шалаев проведёт аудит структуры активов вашей семьи: концентрация, ликвидность, функции каждого класса активов и готовность к передаче следующему поколению. Записаться на консультацию: shalaev.kz/kontakt
FAQ: управление семейным капиталом
Что такое семейный капитал?
В моём понимании это структурированный набор активов семьи, которые генерируют доход, сохраняют или увеличивают стоимость либо обеспечивают необходимую ликвидность. Личное имущество семьи само по себе не обязательно является работающим капиталом.
Как правильно управлять семейным капиталом?
Начинать следует с карты всех активов и обязательств, затем определить цели семьи, концентрацию рисков, необходимую ликвидность и функции каждого класса активов. Только после этого формируется инвестиционная стратегия.
Чем семейный капитал отличается от инвестиционного портфеля?
Инвестиционный портфель — только одна часть капитала. Семейный капитал может включать бизнес, недвижимость, финансовые активы, ликвидность и другие активы, а система управления дополнительно охватывает риски, контроль и преемственность.
Нужно ли отделять капитал семьи от бизнеса?
Моя позиция — да. Бизнес должен создавать капитал, но со временем семье необходимо формировать активы и денежные потоки, независимые от операционного бизнеса.
Какую часть семейного капитала держать ликвидной?
Универсальной доли нет. В текущем экономическом цикле мой ориентир составляет около 30%. Эта доля должна пересматриваться при изменении ставок, инфляции, структуры активов и целей семьи.
Что важнее: сохранить или приумножить семейный капитал?
Мой приоритет: сохранение → прогнозируемая доходность → рост. Более высокая доходность имеет смысл только после создания устойчивой базовой структуры.
С какого капитала нужен Family Office?
Единой мировой границы нет. Полноценные Single Family Offices обычно обслуживают очень крупные состояния. Моя практическая позиция: примерно от $10 млн уже имеет смысл внедрять отдельные функции Family Office — консолидацию, стратегию, контроль, управление рисками и подготовку преемственности.
Когда нужно начинать готовить детей к управлению капиталом?
Финансовую грамотность — значительно раньше. Детальное понимание семейного капитала, на мой взгляд, разумно постепенно формировать примерно с возраста поступления в университет, затем увеличивая ответственность по мере готовности следующего поколения.
Читайте также
Управление капиталом в Казахстане: как сохранить, структурировать и приумножать капитал
✦ ✦ ✦
Источники
Национальный Банк Республики Казахстан — решение по базовой ставке от 4 сентября 2026 года. Базовая ставка снижена до 16,25%.
Бюро национальной статистики Республики Казахстан — инфляция в августе 2026 года: 9,8% год к году.
UBS Global Family Office Report 2026 — исследование 307 family offices более чем в 30 странах; вопросы распределения активов, диверсификации, управления и преемственности.
Deloitte Private, Family Business Succession Planning and the Next Generation 2026 — исследование преемственности и подготовки следующего поколения.
AIFC Collective Investment Scheme Rules — требования к Single Family Office Fund в МФЦА.
Об Авторе
Виталий Шалаев — Private Capital Advisor по управлению капиталом состоятельных собственников и семей. Эксперт по премиальной недвижимости и структуре капитала. Управляющий директор Arbat Real Estate. Более 20 лет в премиальной недвижимости.
эксперт по премиальной недвижимости Казахстана, управляющий директор Arbat Real Estate, Private Capital Advisor по управлению, сохранению и росту капитала состоятельных семей в Центральной Азии.
📩 Instagram:@shalaev_vitaly
🌐 Официальный сайт:shalaev.kz
LinkedIn: Vitaliy Shalaev