PRIVATE CAPITAL • СТРУКТУРА КАПИТАЛА • КАЗАХСТАН
Как предпринимателю увидеть всё состояние на одной карте, отделить стоимость бизнеса от свободного капитала, оценить ликвидность, концентрации и риски — и перейти от набора активов к управляемой структуре капитала.
Автор: Виталий Шалаев, Private Capital Advisor. Опубликовано: 14 сентября 2026 года Обновлено: 14 сентября 2026 года
У состоятельного собственника капитал редко возникает как заранее спроектированная система.
Сначала появляется бизнес. Затем недвижимость. Деньги на счетах и депозитах. Доли в других компаниях. Ценные бумаги. Инвестиционные проекты. Активы в разных валютах и иногда в разных странах. Через 10–20 лет предприниматель может владеть значительным состоянием, но при этом не иметь единой картины собственного капитала.
Где фактически находятся деньги? Какая часть состояния зависит от бизнеса? Сколько капитала можно быстро превратить в деньги? Какие активы создают денежный поток, а какие его потребляют? Где сосредоточены основные риски? Как капитал распределён между валютами и странами?
Поэтому для состоятельного собственника я считаю важным начинать не с вопроса «во что инвестировать?», а с другого:
как систематизировать уже существующий капитал и увидеть его как единую систему?
Что такое структура капитала состоятельного собственника — короткий ответ
Структура капитала состоятельного собственника — это система принадлежащих ему экономических активов и обязательств, которую можно анализировать по функциям, ликвидности, риску, денежному потоку, валюте, географии и степени концентрации.
Для меня капитал — это прежде всего активы, способные сохранять стоимость, генерировать денежный поток или создавать будущий экономический доход для собственника.
Основное жильё семьи, автомобили, предметы личного пользования и другие потребительские активы я предпочитаю учитывать отдельно. Они могут иметь значительную стоимость, но их основная функция — обеспечить качество жизни, а не создавать капитал.Именно поэтому структура капитала — это не то же самое, что инвестиционный портфель.
Инвестиционный портфель — только одна из частей общей системы.
В Казахстане вопрос структуры капитала особенно актуален для предпринимателей и владельцев крупного состояния, у которых значительная часть активов часто сосредоточена в собственном бизнесе, недвижимости и локальных финансовых инструментах.
В своей работе как Private Capital Advisor я начинаю именно с систематизации капитала собственника: определяю структуру активов, ликвидность, концентрации, денежный поток, валютную и географическую экспозицию.
Что вы узнаете из этой статьи
В этой статье я разберу:
что я считаю капиталом, а что отношу к личным активам;
почему стоимость бизнеса и инвестиционный капитал собственника — не одно и то же;
как систематизировать капитал и состояние предпринимателя;
как определить концентрацию рисков;
как оценить ликвидность капитала;
как разделить активы, создающие и потребляющие денежный поток;
что такое моя методология «7 измерений капитала»;
как составить Карту капитала собственника;
какие показатели вывести в Capital Dashboard;
как перейти от текущей структуры капитала к целевой;
в какой момент собственнику может понадобиться Private Capital Advisor.
Виталий Шалаев: мой подход к структуре и управлению капиталом
За годы работы с предпринимателями и владельцами крупных активов я неоднократно видел одну и ту же ситуацию.
Человек может владеть большим бизнесом, дорогой недвижимостью, иметь высокий оборот и значительное количество активов. Внешне его состояние выглядит большим.Но если посмотреть глубже, может оказаться, что почти всё находится внутри бизнеса, недвижимость заложена, на компаниях есть кредиты, свободной ликвидности мало, а значительную сумму невозможно вывести без ущерба операционной деятельности.
Поэтому размер состояния сам по себе ещё не говорит о качестве его структуры. Для управления крупным состоянием важно понимать не только стоимость активов, но и их ликвидность, концентрацию, риски, обязательства и способность создавать денежный поток.
Как Private Capital Advisor я не начинаю работу с предложения конкретного инвестиционного продукта.
Моя задача — увидеть капитал собственника целиком, определить его стратегическую задачу, систематизировать активы и обязательства, выявить концентрации и риски и только после этого сформировать целевую структуру капитала.
Собственнику важно знать не только, сколько стоят его активы. Важно понимать, как устроена вся система капитала, какие риски внутри неё находятся и насколько эта система соответствует его долгосрочным целям. Мой подход начинается именно с этого.
Что я считаю капиталом
Я разделяю капитал и личные активы собственника.
Капитал
К капиталу я отношу активы, которые способны выполнять экономическую функцию:
собственный бизнес;
доли в других компаниях;
денежные средства;
депозиты и инструменты денежного рынка;
облигации;
акции и ETF;
инвестиционную недвижимость;
фонды;
private equity и другие долевые инвестиции;
альтернативные инвестиции;
другие активы, способные сохранять стоимость или создавать будущий доход.
H3. Личные активы
Отдельно я рассматриваю:
основное жильё семьи;
автомобили для личного использования;
предметы личного пользования;
другое имущество, основная функция которого — потребление.
Такое имущество имеет стоимость и является частью общего состояния человека в юридическом или бухгалтерском смысле. Но для целей управления инвестиционным капиталом я предпочитаю выводить его за отдельный контур.
Дом, в котором живёт семья, может стоить $3 млн. Но если семья не планирует его продавать, он не выполняет ту же экономическую функцию, что $3 млн инвестиционного капитала.
При этом премиальная недвижимость для состоятельного собственника часто находится на границе двух задач: с одной стороны, это пространство для жизни семьи, с другой — значимый актив, который имеет рыночную стоимость, ликвидность и может участвовать в общей структуре состояния.
Поскольку я более 20 лет работаю с премиальной недвижимостью и сопровождаю сделки по покупке и продаже дорогих объектов, для меня важно видеть недвижимость не только как объект сделки, но и как часть общей структуры капитала собственника.
Поэтому при работе с состоятельным клиентом я отдельно оцениваю, какую функцию выполняет конкретный объект: это личное жильё, инвестиционный актив, источник денежного потока или актив, который в определённый момент имеет смысл продать и перераспределить капитал.
Это различие особенно важно при управлении крупным состоянием: дорогой актив и работающий капитал — не одно и то же.
Стоимость бизнеса и инвестиционный капитал — не одно и то же
Представим предпринимателя. Стоимость его бизнеса оценивается в $8 млн. Кроме бизнеса у него есть ещё $2 млн инвестиционного капитала. Можно говорить, что стоимость его экономических активов составляет около $10 млн. Но это не означает, что собственник располагает инвестиционным капиталом $10 млн.
Бизнес — $8 млн. Инвестиционный капитал — $2 млн. При этом стоимость бизнеса ещё необходимо анализировать.
Что я хотел бы знать о бизнесе
Какой денежный поток бизнес реально создаёт?
Какую часть прибыли собственник способен регулярно выводить?
Какова долговая нагрузка?
Какая часть активов находится в залоге?
Насколько бизнес зависит лично от собственника?
Можно ли продать его по заявленной оценке?
Сколько времени займёт продажа?
Что останется собственнику после погашения обязательств?
Поэтому:
Оценочная стоимость бизнеса ещё не означает наличие такого же объёма свободного капитала у его собственника. Бизнес является активом. Более того, для многих предпринимателей это главный актив, который и создал состояние. Но одновременно собственный бизнес часто становится крупнейшей концентрацией риска.
Почему $10 млн капитала могут означать совершенно разные вещи
Рассмотрим двух собственников.
Собственник А
Бизнес — $8 млн.
Инвестиционная недвижимость — $1,5 млн.
Ликвидные активы — $0,5 млн.
Собственник Б
Бизнес — $3 млн.
Финансовые активы — $2 млн.
Инвестиционная недвижимость — $1,5 млн.
Ликвидные активы — $2 млн.
Другие инвестиционные активы — $1,5 млн.
В обоих случаях стоимость активов — около $10 млн. Но структура совершенно разная. У первого собственника 80% активов зависит от одного бизнеса. У второго капитал распределён между несколькими источниками стоимости и денежного потока.
Это не означает, что структура второго автоматически лучше. Всё зависит от целей, доходности, рисков и качества конкретных активов. Но пример показывает принципиальную вещь:
«Размер состояния показывает, сколько активов накопил собственник. Структура капитала показывает, от чего это состояние зависит». — Виталий Шалаев
Как систематизировать капитал: 8 шагов
Я бы начинал систематизацию капитала не с покупки новых инвестиционных продуктов. Сначала необходимо собрать полную картину.
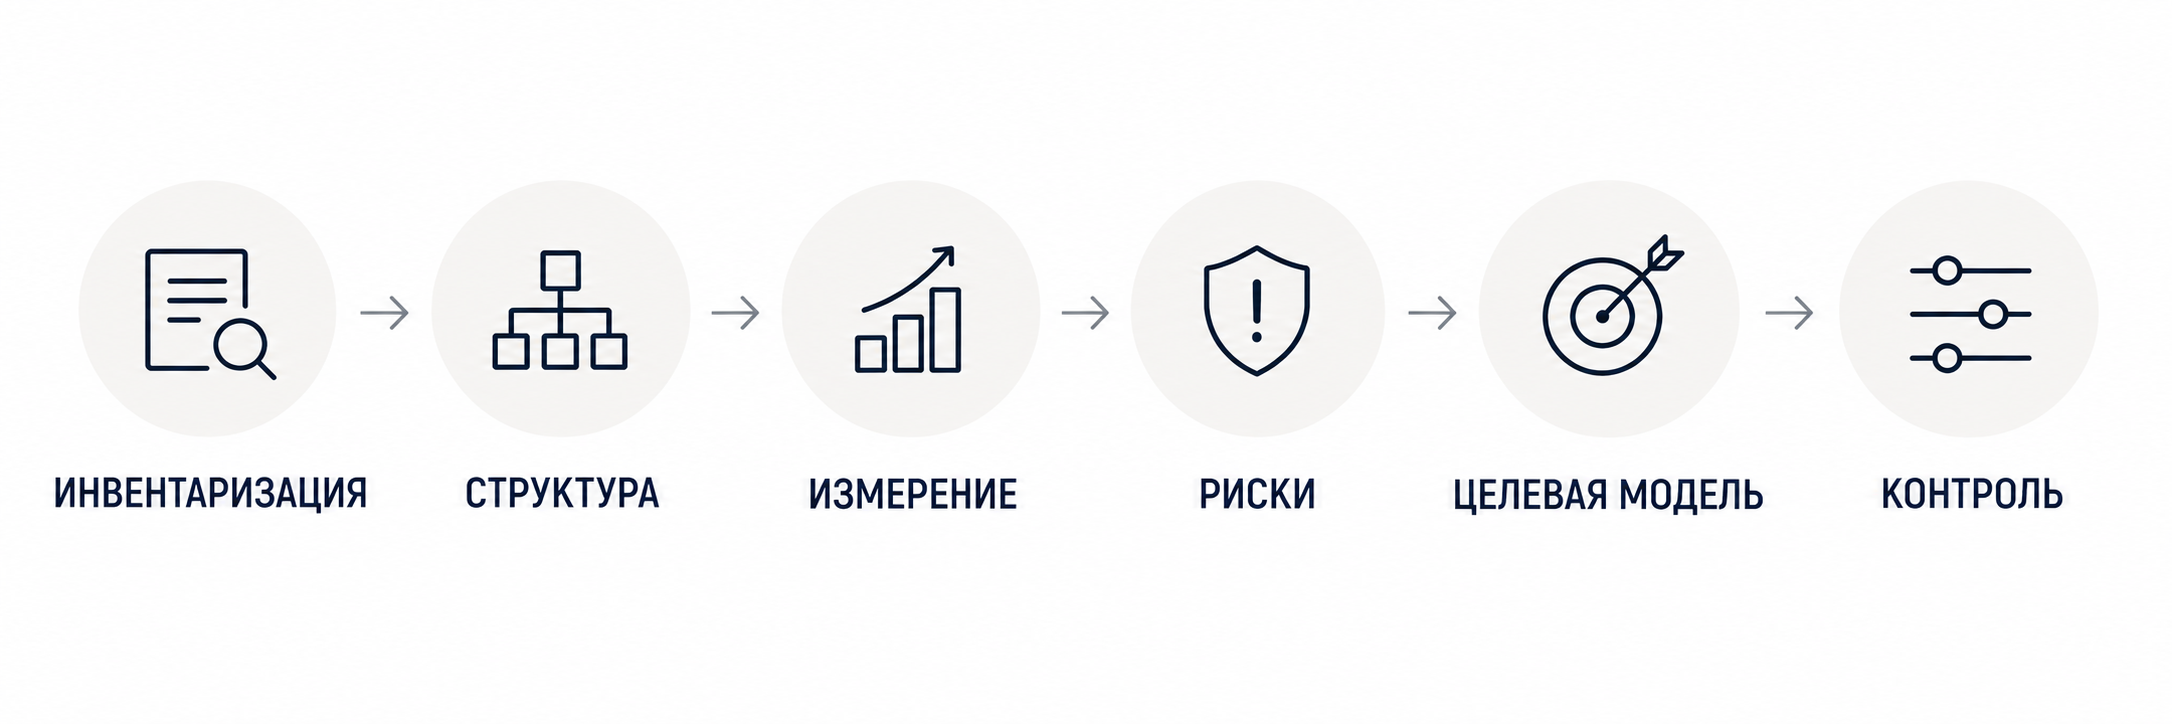
Шаг 1. Провести инвентаризацию
Собрать все экономические активы и обязательства.
Шаг 2. Разделить капитал и личное имущество
Не смешивать инвестиционный капитал с домом семьи, автомобилями и другими активами личного пользования.
Шаг 3. Определить стоимость и долю каждого актива
Важно увидеть не только абсолютные цифры, но и процент от всего капитала.
Шаг 4. Определить ликвидность
Понять, какую часть капитала можно получить деньгами через 7, 30, 90 дней и год.
Шаг 5. Определить денежный поток
Сколько каждый актив реально приносит собственнику после расходов.
Шаг 6. Найти концентрации
Бизнес, недвижимость, акции, валюта, страна, банк, отрасль.
Шаг 7. Определить риски
Что произойдёт с капиталом при неблагоприятном сценарии?
Шаг 8. Сопоставить структуру со стратегической целью
Только после этого можно определить, какая структура капитала нужна собственнику в будущем.
Авторская методология Виталия Шалаева: 7 измерений капитала
Для первичной диагностики структуры я использую семь измерений.
Они позволяют посмотреть на капитал не как на набор объектов собственности, а как на систему.
7 ИЗМЕРЕНИЙ КАПИТАЛА
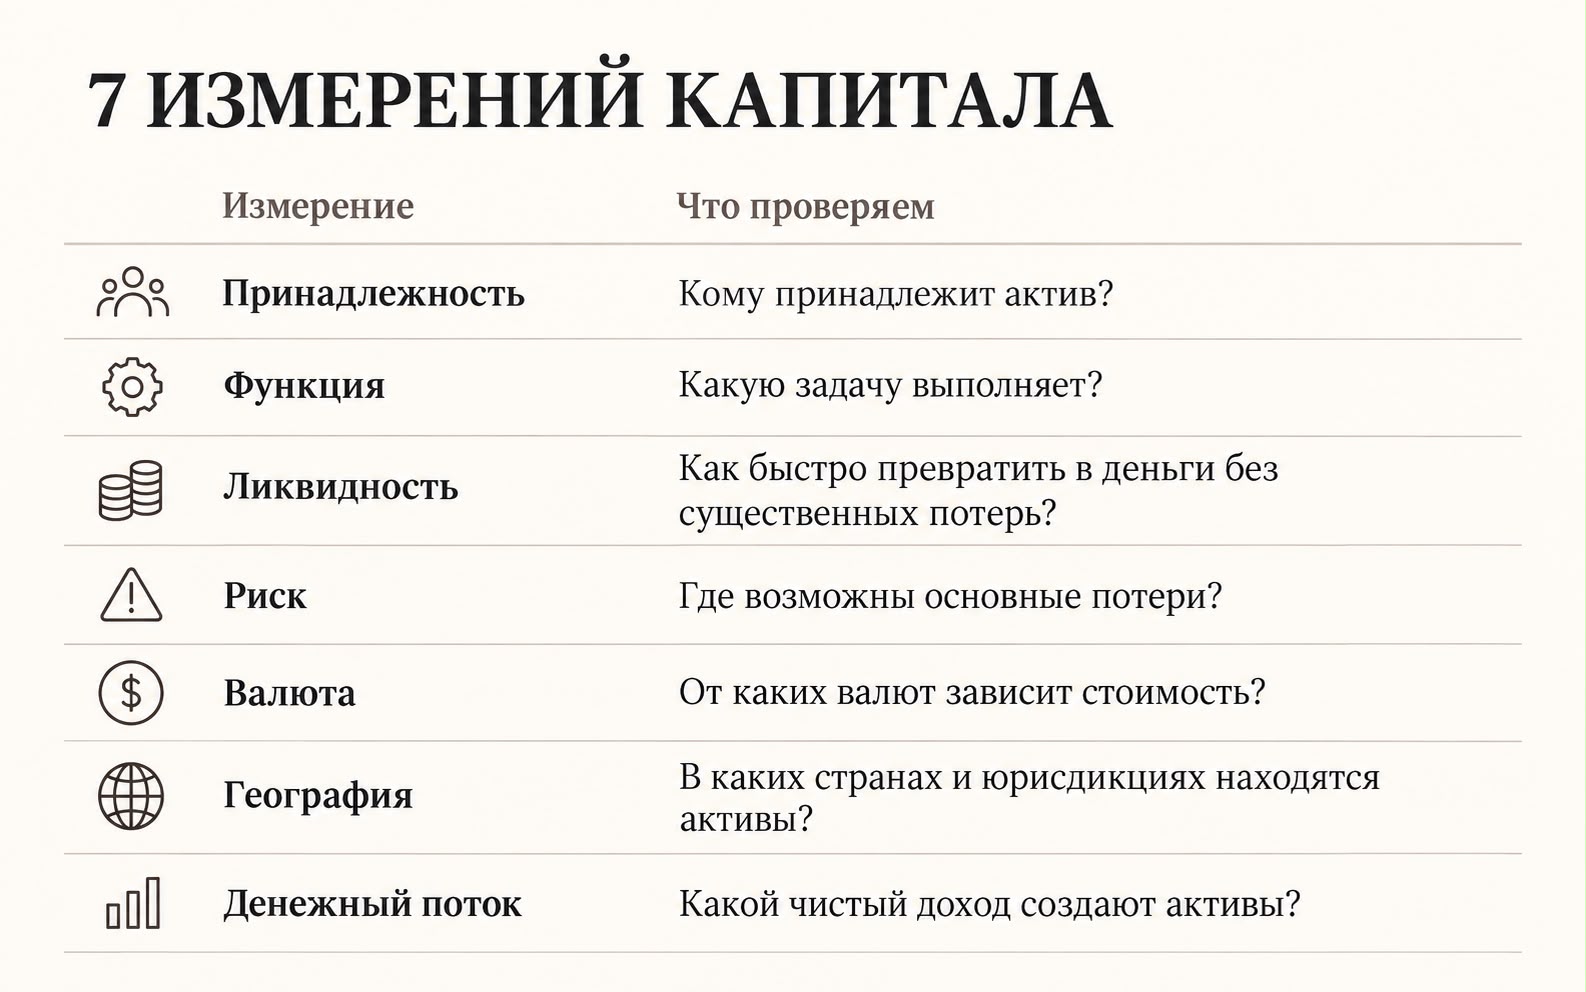
Если собственник не может уверенно ответить хотя бы на несколько этих вопросов, проблема может быть не в размере состояния, а в отсутствии контроля над его структурой.
Метод «7 измерений капитала» — авторская модель Виталия Шалаева для первичной диагностики структуры капитала состоятельного собственника.
Пять показателей, которые я хочу увидеть первыми
Когда человек говорит мне: «Моё состояние — $10 млн», самой цифры недостаточно.Мне прежде всего интересны пять вещей.
1. Структура активов
Где фактически находятся эти $10 млн: в бизнесе, недвижимости, деньгах, ценных бумагах или других компаниях?
2. Ликвидность
Какую часть капитала можно быстро получить деньгами без существенной потери стоимости?
H3. Денежный поток
Сколько чистого денежного потока создают эти активы? Важно отличать стоимость актива от его способности приносить собственнику деньги.
4. Концентрация
Какая доля состояния зависит от одного бизнеса, одного объекта, одного класса активов, одной валюты или одной страны?
5. Риск
Что способно существенно уменьшить стоимость капитала или его денежный поток?
Только после этого цифра «$10 млн» начинает что-то говорить о реальном финансовом положении собственника.
Концентрация капитала: риск, который легко не заметить
Меня настораживает не какой-то конкретный класс активов. Меня настораживает чрезмерная концентрация капитала в одном источнике риска. Если большая часть состояния находится в собственном бизнесе — это концентрация.
Если почти весь капитал находится в недвижимости — тоже.
Если всё вложено в акции — аналогично.
То же самое относится к одной валюте, одному банку, одной отрасли или одной стране. У любого класса активов есть собственные риски.
Диверсификация начинается не с количества купленных активов. Она начинается с понимания того, от каких рисков на самом деле зависит ваш капитал. - Виталий Шалаев
Ликвидность как показатель качества структуры
Одним из показателей я считаю коэффициент ликвидности капитала (Liquidity Ratio).
Он показывает, какая часть чистого капитала находится в ликвидной форме.
КОЭФФИЦИЕНТ ЛИКВИДНОСТИ = ЛИКВИДНЫЕ АКТИВЫ ÷ ЧИСТЫЙ КАПИТАЛ × 100%
Например:
ликвидные активы — $2 млн; чистый капитал — $10 млн.
$2 млн ÷ $10 млн × 100% = 20%.
Но сама цифра ничего не говорит без контекста.Для одного собственника 20% может быть достаточно. Другому предстоит крупная сделка, погашение обязательств или инвестиционный проект, поэтому ему потребуется совершенно другой уровень ликвидности.
Я бы задавал более практический вопрос: Какую часть своего капитала собственник способен превратить в деньги в течение 30 дней без существенного дисконта?
Активы, создающие и потребляющие денежный поток
Ещё один способ посмотреть на структуру — разделить активы по денежному потоку.
Активы, создающие денежный поток (Cash-generating assets)
Например:
работающий бизнес;
облигации;
дивидендные активы;
доходная коммерческая недвижимость;
сдаваемая в аренду жилая недвижимость;
некоторые фонды и инвестиционные структуры.
Активы, потребляющие денежный поток (Cash-consuming assets)
Например:
основное жильё;
недвижимость без дохода;
автомобили;
некоторые коллекционные активы;
объекты, требующие значительного содержания.
Собственник может становиться богаче по стоимости активов, но при этом испытывать недостаток свободного денежного потока. Поэтому я смотрю не только на вопрос: «Сколько стоит актив?»
Но и на другой: «Сколько денег этот актив приносит или забирает у собственника каждый год?»
Реальный кейс: большой бизнес есть, а свободного капитала почти нет
Предприниматель владеет крупным производством. Большие обороты. Большой штат. Недвижимость. Оборудование. Другие активы. Но часть недвижимости находится в залоге. На бизнесе есть кредиты. Активы необходимы для операционной деятельности.Свободной ликвидности мало. Вывести несколько миллионов долларов невозможно без увеличения долга, продажи активов или ущерба для бизнеса.
Возникает парадокс: бизнес большой, активов много, а свободного инвестиционного капитала практически нет.
Оборот — не капитал. Стоимость активов — не ликвидность. А наличие крупного бизнеса ещё не означает финансовую независимость его владельца.
Бизнес может создать состояние. Но собственнику необходимо постепенно создавать и капитал, способный существовать независимо от операционной деятельности бизнеса.
Карта капитала собственника
Карта капитала отвечает на вопрос: «Что у меня есть и где находится мой капитал?»
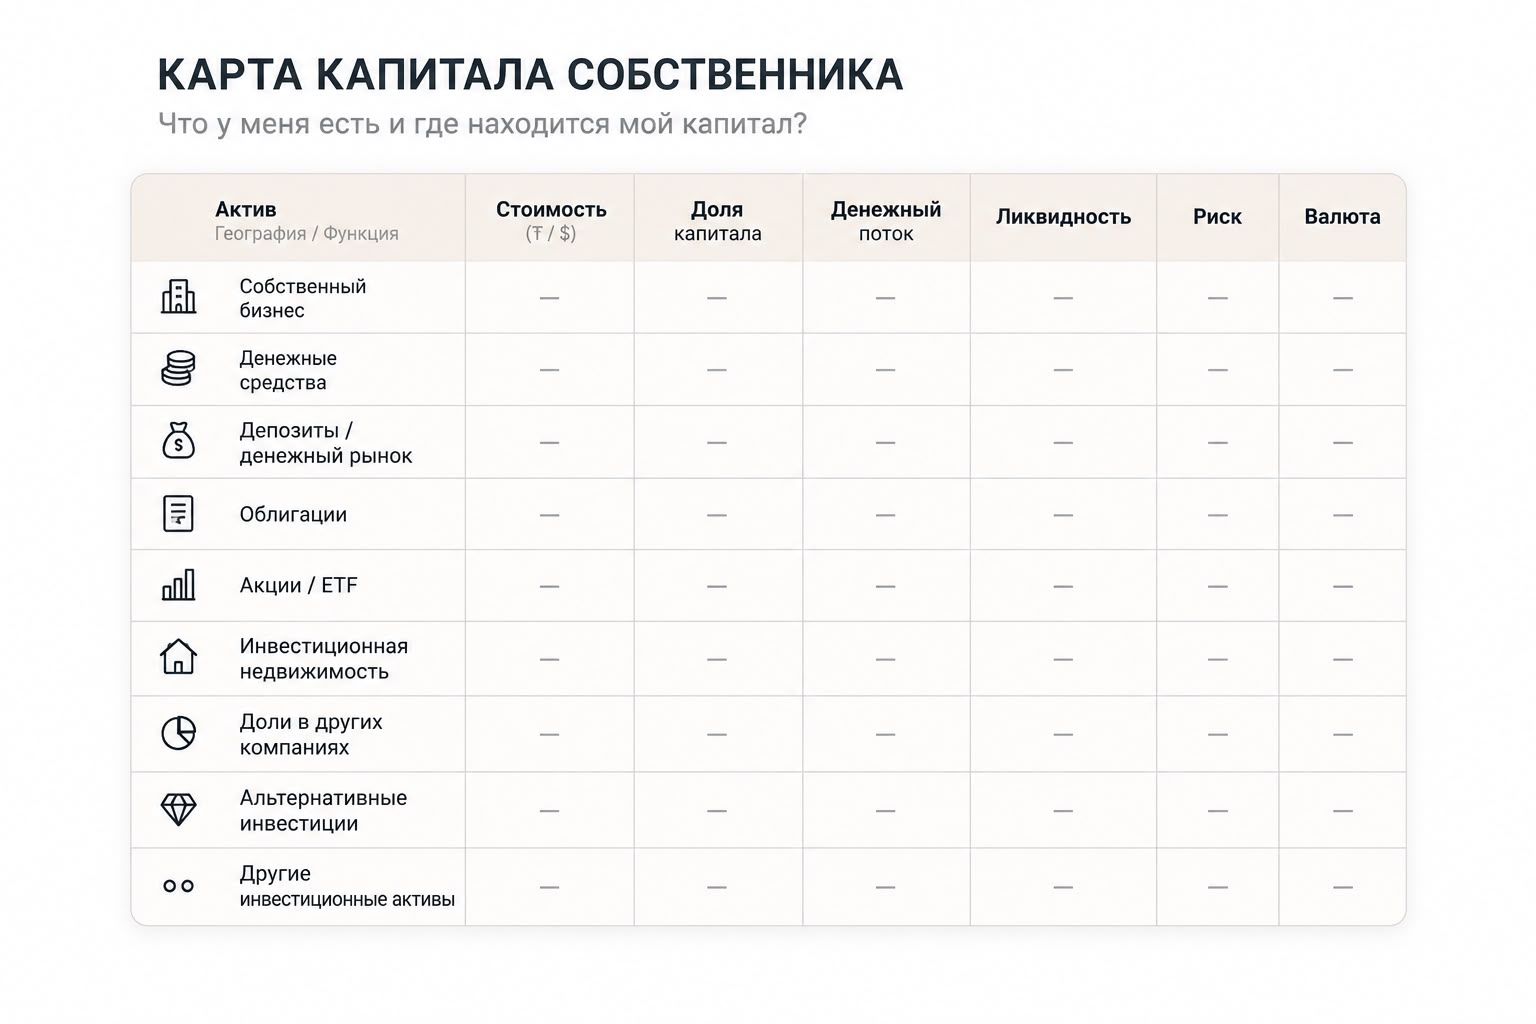
Основное жильё, автомобили и другое личное имущество я бы учитывал отдельно.
Карта капитала собственника — инструмент, который я использую для систематизации активов перед формированием целевой структуры капитала.
Валютная структура капитала
При анализе валютной структуры недостаточно посмотреть, в какой валюте указана стоимость актива. Нужно понимать его реальную экономическую зависимость.
Например, недвижимость в Алматы может оцениваться в долларовом эквиваленте, но доход, расходы и реальный спрос на неё могут быть связаны прежде всего с экономикой Казахстана и тенге. Поэтому важно анализировать валютную экспозицию (Currency Exposure) — то есть от какой валюты и экономики фактически зависит стоимость и денежный поток актива.
Географическая структура капитала
Собственнику важно видеть, где находятся бизнес, банковские средства, брокерские счета, недвижимость, доли в компаниях и инвестиционные структуры. Если весь капитал сосредоточен в одной стране, собственник принимает не только риск конкретных активов, но и общий риск одной экономической среды.
Для части состоятельных собственников из Казахстана и России структура уже фактически является трансграничной: бизнес может находиться в одной стране, недвижимость — в другой, а банковские и инвестиционные активы — в нескольких юрисдикциях.
В такой ситуации необходимо смотреть на общую географическую экспозицию капитала: где создаётся доход, где находятся активы, где возникают валютные и страновые риски и насколько состояние зависит от одной экономики.
Для собственника, чей капитал связан одновременно с Казахстаном и Россией, Казахстан может быть одним из элементов более широкой структуры наряду с международными финансовыми рынками и другими юрисдикциями.
Текущая и целевая структура капитала
Текущая структура капитала (Current Capital Structure)
↓
Аудит структуры капитала (Capital Structure Audit)
↓
Целевая структура капитала (Target Capital Structure)
Текущая структура — это то, чем собственник располагает сегодня.
На этапе аудита анализируются ликвидность, концентрации, риски, денежные потоки, валюты, география, обязательства и функции активов. Целевая структура отвечает на вопрос: какой должна стать структура капитала, чтобы соответствовать стратегическим задачам собственника?
И только после этого появляется вопрос конкретного распределения между инвестиционными инструментами. Сначала структура. Потом инструменты.
Capital Dashboard — панель контроля капитала
Карта капитала показывает состав. Capital Dashboard показывает состояние этой структуры.
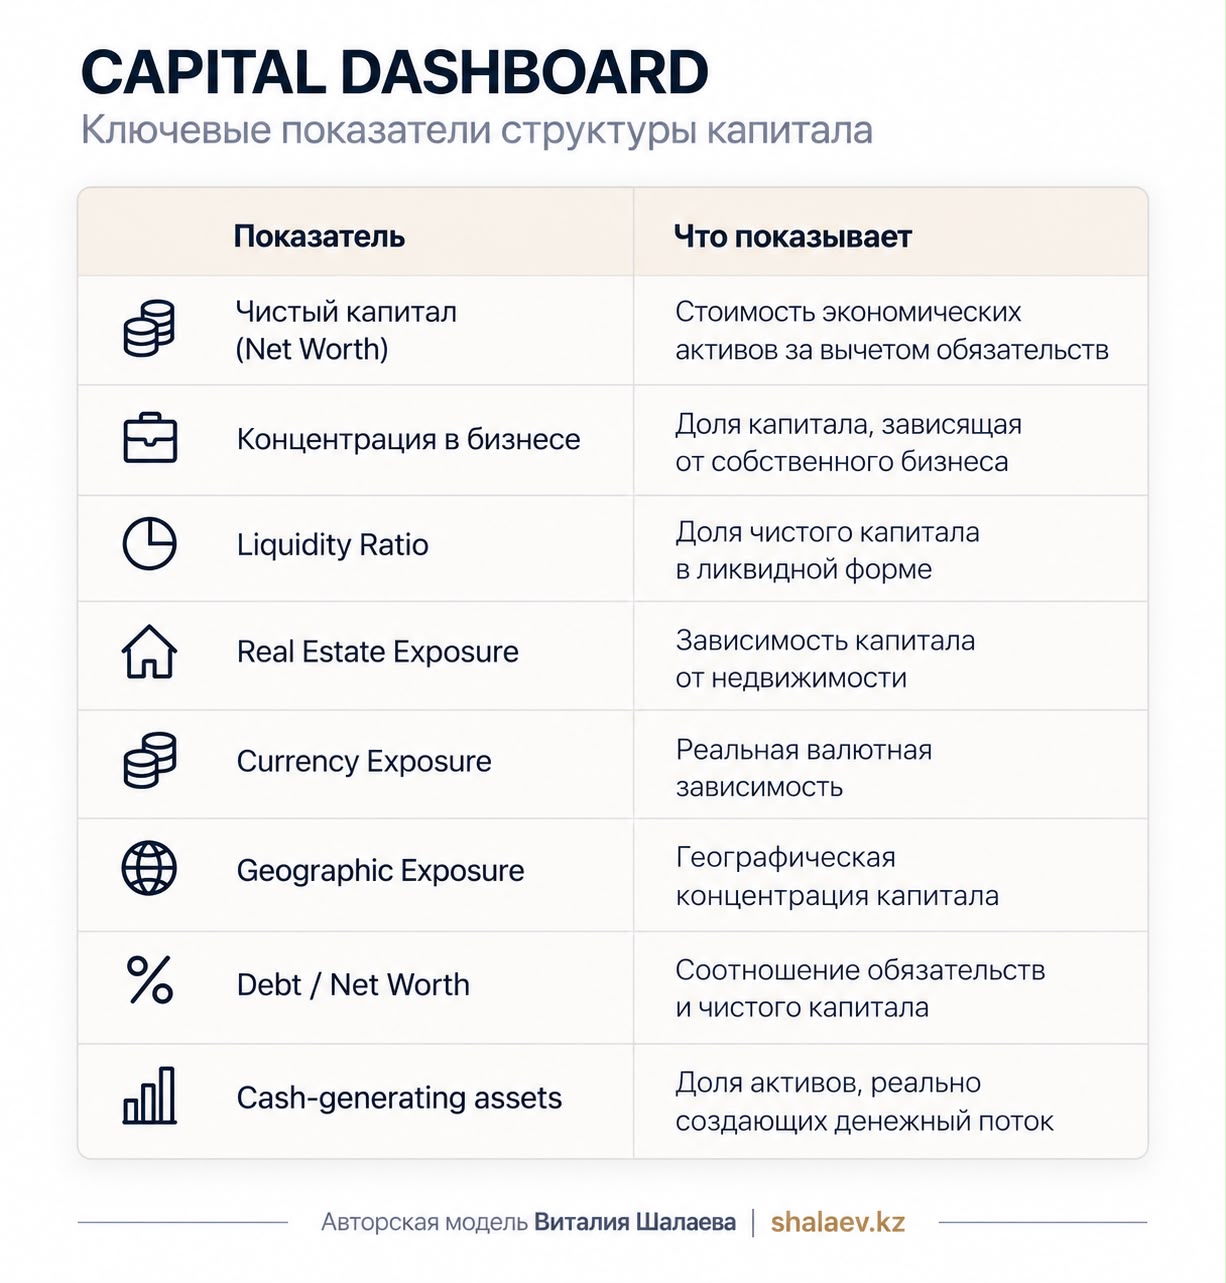
В моей модели Capital Dashboard используется после составления Карты капитала: карта показывает состав активов, панель — состояние и основные риски структуры.
Когда структуру капитала нужно пересматривать
Пересмотр особенно важен после:
продажи бизнеса;
получения крупных дивидендов;
покупки или продажи большого актива;
изменения долговой нагрузки;
появления крупного объёма ликвидности;
изменения страны проживания или географии активов;
изменения долгосрочных целей;
изменения семейных обязательств;
наследования капитала;
перехода от активного предпринимательства к сохранению состояния.
Чем больше капитал, тем важнее оценивать не отдельную сделку, а как эта сделка изменит всю структуру состояния.
С чего я начинаю работу с капиталом собственника
Когда ко мне приходит собственник с большим капиталом, первое, что я хочу понять, — какую стратегическую задачу должен решить этот капитал.
После этого:
Какую прогнозируемую доходность хочет получить собственник?
Не максимальную доходность вообще, а доходность, соответствующую его целям и горизонту.
Какой риск он готов принять?
Доходность нельзя рассматривать отдельно от риска.
Какая структура существует сегодня?
Где находятся активы, обязательства и ликвидность?
Какие концентрации уже существуют?
Особенно важно учитывать бизнес, недвижимость, валюту и географию.
Готов ли собственник следовать стратегии?
Хорошая стратегия перестаёт работать, если её меняют после каждого движения рынка или эмоционального решения.
ЦЕЛЬ → ДОХОДНОСТЬ → РИСК → СТРАТЕГИЯ → ДИСЦИПЛИНА
Когда собственнику нужен Private Capital Advisor
По мере роста состояния количество отдельных финансовых решений увеличивается.
Бизнес, недвижимость, несколько банков, брокерские счета, инвестиционные проекты и активы в разных странах постепенно превращаются в систему, которую становится сложно контролировать целиком.
В этот момент собственнику может быть нужен не ещё один инвестиционный продукт, а человек, который видит всю структуру капитала.
Private Capital Advisor помогает собственнику определить стратегическую задачу капитала, провести аудит текущей структуры, выявить концентрации и риски, сформировать целевую структуру и координировать работу профильных специалистов.
Именно так я определяю свою роль в работе с состоятельными собственниками и семьями в Казахстане. Моя задача — не заменить банк, брокера, управляющую компанию, налогового консультанта или юриста. Моя задача — собрать решения в единую систему вокруг интересов собственника капитала.
Почему состоятельному собственнику недостаточно инвестиционного портфеля
Инвестиционный портфель отвечает прежде всего на вопрос:как распределены инвестиционные активы?
Но у предпринимателя одновременно могут существовать бизнес, недвижимость, ликвидность, кредиты, доли в компаниях и активы в нескольких странах. Если управлять только брокерским портфелем, можно оптимизировать 20% состояния и практически не контролировать риски остальных 80%. Поэтому необходимо видеть всю архитектуру капитала собственника и структуру его состояния.
Главная задача — не собрать больше активов, а создать систему
На раннем этапе предприниматель строит бизнес, реинвестирует и создаёт состояние.С ростом состояния меняется задача. Теперь необходимо систематизировать уже созданный капитал.
Понимать:
что принадлежит собственнику;
где находится капитал;
что создаёт денежный поток;
что создаёт риск;
что является ликвидным;
что зависит от бизнеса;
какие существуют обязательства;
какую функцию выполняет каждый актив.
Сначала собственник должен увидеть капитал как систему. Затем оценить качество этой системы. И только после этого принимать новые инвестиционные решения.
Главные выводы
1. Капитал — не просто сумма стоимости имущества.
2. Стоимость бизнеса нельзя автоматически приравнивать к свободному инвестиционному капиталу.
3. Размер состояния не показывает качество его структуры.
4. Чрезмерная концентрация увеличивает зависимость капитала от одного сценария.
5. Капитал следует анализировать через принадлежность, функцию, ликвидность, риск, валюту, географию и денежный поток.
6. Карта капитала показывает состав состояния. Capital Dashboard — состояние и риски структуры.
7. Инвестиционные решения должны быть следствием стратегии.
ЦЕЛЬ → СТРУКТУРА → РИСК → СТРАТЕГИЯ → ИНСТРУМЕНТЫ → КОНТРОЛЬ
FAQ
Что такое структура капитала состоятельного человека?
Это система экономических активов и обязательств собственника, которую можно анализировать по стоимости, функциям, ликвидности, рискам, денежному потоку, валютам, географии и концентрации.
Как систематизировать капитал?
Начните с инвентаризации активов и обязательств. Затем определите стоимость, долю, ликвидность, денежный поток, риск, валюту, географию и функцию каждого актива.
Что такое управление состоянием?
Это работа со всей совокупностью экономических активов, обязательств, денежных потоков, рисков, валют и географии капитала, а не только с отдельным инвестиционным портфелем.
Нужно ли учитывать собственный бизнес в капитале?
Да. Но оценочную стоимость бизнеса нельзя автоматически считать свободным инвестиционным капиталом.
Нужно ли учитывать основное жильё?
В общем состоянии — да. В инвестиционном капитале я предпочитаю учитывать его отдельно.
Чем структура капитала отличается от инвестиционного портфеля?
Инвестиционный портфель является только частью общей структуры капитала.
Что такое ликвидность капитала?
Это способность активов превращаться в деньги без существенной потери стоимости.
Что такое концентрация капитала?
Это зависимость значительной части состояния от одного бизнеса, актива, класса активов, валюты, страны, отрасли или другого источника риска.
Что такое Карта капитала?
Это инструмент систематизации активов собственника с указанием их стоимости, функции, ликвидности, риска, валюты, географии и денежного потока.
Что такое Capital Dashboard?
Это панель ключевых показателей, позволяющая контролировать состояние структуры капитала.
Как структурировать капитал, если активы находятся в Казахстане и России?
Их необходимо рассматривать как единую систему и анализировать валюту, ликвидность, денежный поток, обязательства, страновую концентрацию и взаимосвязь между активами.
Кто такой Private Capital Advisor?
Private Capital Advisor — советник, который помогает состоятельному собственнику видеть и координировать капитал как единую систему.
Когда нужен Private Capital Advisor?
Когда капитал распределён между несколькими бизнесами, активами, банками, брокерами, объектами недвижимости или юрисдикциями и контролировать всё состояние самостоятельно становится сложно.
Как начать систематизацию капитала
Если капитал уже распределён между бизнесом, недвижимостью, банковскими счетами, ценными бумагами и другими активами, первый шаг — не покупать ещё один инвестиционный инструмент.Первый шаг — собрать Карту капитала и увидеть состояние целиком.
В рамках работы как Private Capital Advisor я начинаю с анализа:
активов;
обязательств;
ликвидности;
денежного потока;
концентраций;
валютной экспозиции;
географической структуры;
стратегических целей собственника.
Результатом становится понимание текущей структуры капитала, её слабых мест и направления перехода к целевой структуре.Если вы хотите понять, как сегодня устроен ваш капитал и где находятся основные концентрации и риски, начать стоит с аудита структуры капитала. Напишите мне - Обсудить структуру капитала
Читайте также
Управление капиталом в Казахстане: как сохранить, структурировать и приумножать капитал
Управление семейным капиталом: как сохранить, структурировать и передать капитал семьи
Премиальная недвижимость Казахстана: рынок, цены, ликвидность и инвестиции в 2026–2027 годах
Источники и методология
Материал основан на авторской методологии Виталия Шалаева по анализу структуры капитала состоятельных собственников и предпринимателей.
Модели «7 измерений капитала», «Карта капитала собственника» и Capital Dashboard используются как практические инструменты систематизации и первичной диагностики капитала.
Материал носит информационно-аналитический характер. Конкретная структура капитала, допустимый риск и инвестиционные решения зависят от целей, финансового положения, обязательств и горизонта конкретного собственника.
Об авторе
Виталий Шалаев — Private Capital Advisor по управлению капиталом состоятельных собственников и семей. Эксперт по премиальной недвижимости и структуре капитала. Управляющий директор Arbat Real Estate. Более 20 лет в премиальной недвижимости.
Статья в журнале Forbes https://forbes.kz/articles/kak-razvivaetsya-rynok-luxury-nedvizhimosti-kazahstana-5da8b5
📩 Instagram:@shalaev_vitaly
🌐 Официальный сайт:shalaev.kz
LinkedIn: Vitaliy Shalaev
Специализация: структура капитала, стратегическая ликвидность, управление крупным частным капиталом, премиальная и инвестиционная недвижимость, а также координация решений для состоятельных собственников и семей.