В 2026 году состоятельному собственнику уже недостаточно просто выбрать между недвижимостью, депозитом, облигациями или фондовым рынком.
Главный вопрос сегодня другой: как должна быть устроена вся структура капитала, чтобы она одновременно сохраняла деньги, оставалась ликвидной, приносила прогнозируемый доход и позволяла использовать инвестиционные возможности?
За двадцать лет работы с дорогой недвижимостью я пришёл к выводу, что состоятельному собственнику нужен не просто брокер, банк, агент по недвижимости или отдельный инвестиционный продукт. Нужна система принятия решений, в которой каждый актив имеет свою функцию, а все решения подчинены единой стратегии.
Я продаю недвижимость, но моя задача — не просто провести сделку. Я помогаю состоятельным собственникам принимать решения о недвижимости в контексте всего их капитала.
Управление капиталом — это системный подход к сохранению, структурированию, защите, использованию и приумножению капитала с учётом целей собственника, горизонта планирования, ликвидности, рисков и экономического цикла.
Для состоятельного собственника капитал — это не набор отдельных активов.
Это система.
В ней должны быть понятны:
конечная финансовая цель;
горизонт планирования — 10, 15, 30 лет;
необходимый уровень ликвидности;
допустимый уровень риска;
функции каждого класса активов;
ожидаемая доходность;
ответственность специалистов за отдельные направления;
правила изменения структуры капитала;
порядок принятия инвестиционных решений.
Главная задача — не получить максимальную доходность любой ценой.
Главная задача — сохранить капитал, обеспечить его ликвидность и только после этого искать возможности для роста.
Что вы узнаете из этой статьи
что такое управление капиталом состоятельного собственника;
чем собственник капитала отличается от обычного инвестора;
почему нельзя строить капитал вокруг одного класса активов;
зачем нужна стратегическая ликвидность;
какую роль сегодня играют депозиты, облигации, акции и ETF;
какое место должна занимать недвижимость;
почему экономический цикл влияет на структуру капитала;
чем Private Capital Advisor отличается от Private Banking;
как может выглядеть структура капитала на 1 млрд тенге;
какие ошибки чаще всего разрушают долгосрочную стратегию.
Что для меня означает управление капиталом
Когда собственник говорит: «У меня есть капитал, куда его инвестировать?», я считаю неправильным сразу обсуждать конкретный актив.
Сначала нужно понять, зачем собственнику этот капитал.
Что он хочет иметь через 10 лет?
Что должно остаться через 15 или 30 лет?
Какой объём средств ему нужен для жизни?
Какая часть капитала должна быть защищена?
Какая часть может работать с более высоким риском?
Сколько денег может понадобиться для новых проектов?
Что будет происходить с капиталом после продажи бизнеса?
Как он будет передаваться детям?
И кто будет отвечать за реализацию всей стратегии?
Только после этого появляется смысл обсуждать недвижимость, депозиты, облигации, акции, ETF или альтернативные инвестиции.
Поэтому управление капиталом начинается не с выбора актива, а с определения конечной цели собственника.
«Не актив определяет стратегию капитала. Стратегия собственника определяет, какие активы ему нужны.»
Инвестор и собственник капитала — это не одно и то же
На мой взгляд, собственником капитала человек становится не тогда, когда его капитал достигает определённой суммы.
Это вопрос мышления.
Инвестор часто думает:
«Куда сейчас выгоднее вложить деньги?»
Собственник капитала думает иначе:
«Как должна работать вся моя структура капитала, чтобы через 10–20 лет я получил нужный результат?»
Разница принципиальная.
Человек может иметь $10 млн и при этом постоянно менять решения: сегодня покупать акции, завтра продавать их, затем переходить в недвижимость, потом искать более доходный инструмент.
И наоборот: собственник с капиталом $2 млн может иметь чёткую структуру, стратегию и дисциплину.
На длинном горизонте второй подход может оказаться гораздо эффективнее.
Три главных приоритета капитала
Я придерживаюсь достаточно простой последовательности:
1. Сохранение капитала.
2. Ликвидность капитала.
3. Прогнозируемая доходность.
И только после этого:
4. Рост капитала.
Это не означает, что рост не важен.
Наоборот, капитал должен расти.
Но попытка получить максимальную доходность практически всегда означает увеличение риска.
Чем выше потенциальная доходность, тем выше вероятность потерять часть капитала.
Поэтому я не считаю правильной целью формулу:
«Как заработать максимально много?»
Правильнее спрашивать:
«Какую доходность я могу получить, не нарушая стратегию сохранения капитала?»
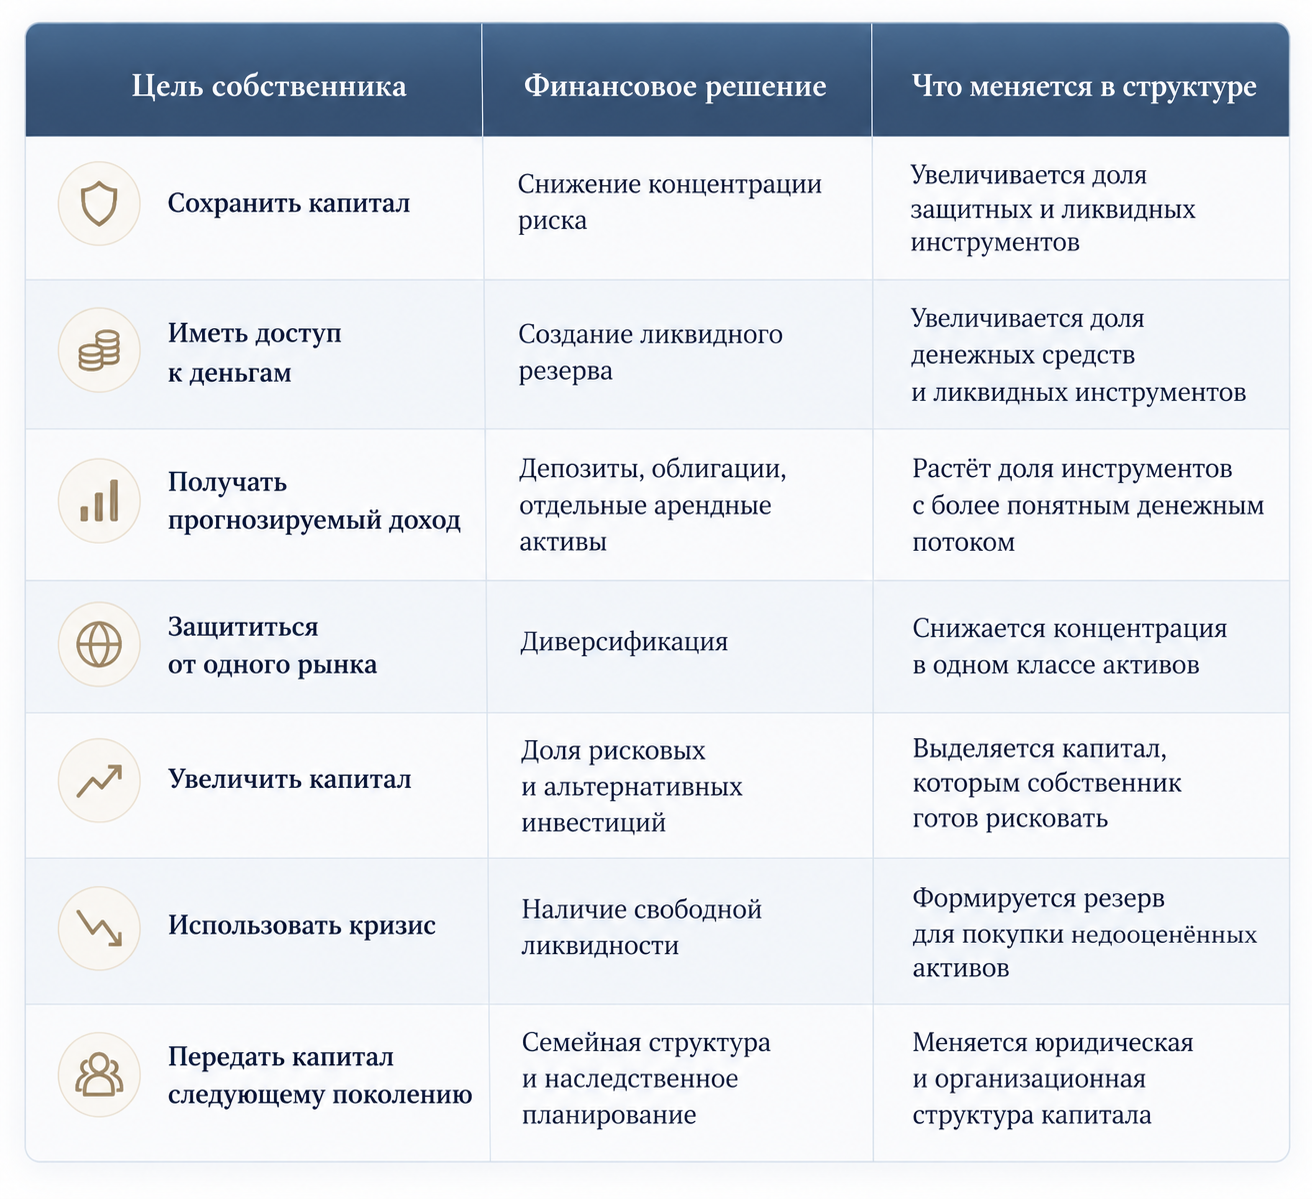
Таблица 1. Цель собственника → финансовое решение → изменение структуры капитала
Стратегическая ликвидность: деньги тоже могут быть активом
Одна из самых недооценённых составляющих управления капиталом — ликвидность.
Состоятельный собственник не должен рассматривать свободные деньги исключительно как «неработающий капитал».
Иногда именно ликвидность является самым ценным активом.
Представим ситуацию.
На рынке появляется качественный объект недвижимости, который собственник вынужден продавать значительно дешевле рыночной стоимости.
Или предприниматель продаёт долю в бизнесе из-за необходимости быстро получить деньги.
Или рынок акций резко падает.
Или появляется альтернативная инвестиционная возможность, которая существует только несколько недель.
Если весь капитал собственника уже находится в недвижимости, бизнесе или долгосрочных инструментах, воспользоваться возможностью невозможно.
Поэтому я использую простую формулу:
Ликвидность → возможность → сделка → рост капитала.
Именно поэтому часть капитала должна быть доступна достаточно быстро.
Казахстанский контекст 2026 года
Управление капиталом нельзя строить в вакууме.
В Казахстане сейчас одновременно действуют несколько факторов, которые непосредственно влияют на решения собственников.
В августе 2026 года годовая инфляция в Казахстане составила 9,8%, снизившись с 10,2% в июле. При этом непродовольственные товары подорожали за год на 11,4%, продукты — на 9,5%, платные услуги — на 8,9%. В Алматы инфляция составила 8,7%, в Астане — 9,8%, в Шымкенте — 10,4%. (Статистика РК)
Это важный показатель для собственника капитала.
Если деньги просто находятся в номинальном выражении и не приносят доходности, их реальная покупательная способность снижается.
Одновременно денежно-кредитные условия остаются достаточно жёсткими. После последующего решения Национального Банка 4 сентября 2026 года базовая ставка была снижена до 16,25% годовых. (Национальный банк Казахстана)
При этом профессиональные участники рынка, участвовавшие в августовском макроэкономическом опросе НБК, ожидали среднюю инфляцию по итогам 2026 года на уровне 10%, рост ВВП на 4,8% и базовую ставку на конец года около 16%. На 2027 год медианные ожидания составляли 8,5% по инфляции и 13% по базовой ставке. Это именно ожидания участников рынка, а не прогноз самого Национального Банка. (Национальный банк Казахстана)
Для управления капиталом важен сам факт: стоимость денег, инфляция, ставки и доходность разных инструментов находятся в процессе изменения.
Следовательно, структура капитала не должна быть статичной.
Почему депозит снова стал важным инструментом
В последние годы многие инвесторы относились к депозиту исключительно как к консервативному инструменту.
Но при высокой базовой ставке его роль меняется.
По данным Казахстанского фонда гарантирования депозитов, средневзвешенная эффективная ставка по вновь привлечённым тенговым депозитам физических лиц в июле 2026 года составляла:
15,2% по несрочным вкладам;
19,2% по срочным/сберегательным вкладам на 6 месяцев с правом пополнения;
18,4% по аналогичным вкладам на 6 месяцев без права пополнения;
16,5% по 12-месячным вкладам с правом пополнения. (Kdif)
Это не означает, что весь капитал необходимо размещать на депозитах.
Наоборот.
Депозит должен выполнять конкретную функцию внутри общей структуры.
Например:
ликвидный резерв;
временное размещение капитала;
защита части средств;
ожидание инвестиционной возможности;
финансирование будущей покупки.
В этом случае депозит становится не конкурентом инвестиционной стратегии, а её частью.
Обновление: денежный рынок на конец сентября — начало октября 2026 года
Снижение базовой ставки пока не сделало деньги дешёвыми. На конец сентября BankInfo Deposit Index (BDI) составляет 16,11%, а по отдельным коротким тенговым депозитам доходность всё ещё достигает примерно 19–20% годовых. Это поддерживает ценность стратегической ликвидности: капитал может приносить высокую текущую доходность и одновременно оставаться доступным для будущей сделки.
Одновременно доллар за год заметно снизился к тенге. Но решение о покупке валюты нельзя принимать только из-за более низкого курса: на коротком горизонте нужно сравнивать потенциальное движение валюты с доходностью тенговых инструментов. Сейчас эта разница оценивается примерно в 14–17 процентных пунктов.
Для структуры капитала вывод не меняется, но становится ещё нагляднее: не существует одного универсально лучшего актива. В текущем цикле ликвидность и короткие тенговые инструменты могут выполнять самостоятельную функцию, пока собственник ждёт более сильной точки входа в недвижимость, фондовый рынок или другие активы.
Свежая аналитика: Ratel.kz — доллар и депозиты до 20%; Kursiv — прогноз по депозитам на 2027 год; Kursiv — доллар против тенгового депозита.
Недвижимость: не цель капитала, а его элемент
За двадцать лет работы с дорогой недвижимостью я особенно хорошо вижу одну ошибку.
Собственник может иметь значительный капитал и при этом считать, что капитал = недвижимость.
Это опасная концентрация.
Недвижимость может выполнять несколько функций.
Первая — качество жизни
Дом, квартира, резиденция — это не обязательно инвестиция.
Если собственник получает от недвижимости удовольствие, комфорт, безопасность и качество жизни, это самостоятельная ценность.
Вторая — сохранение части капитала
Качественный объект недвижимости может быть элементом долгосрочной структуры капитала.
Но здесь важен именно объект.
Не вся недвижимость одинаково ликвидна.
Третья — инвестиционный доход
Отдельные объекты могут приносить арендный доход или демонстрировать рост стоимости.
Но потенциальная доходность должна сравниваться с альтернативными инструментами.
Четвёртая — возможность заработать на рыночном дисбалансе
Во время кризиса могут появляться объекты, которые продаются значительно дешевле их фундаментальной стоимости.
Именно в этот момент ликвидность превращается в преимущество.
Сколько недвижимости должно быть в капитале?
Универсальной цифры не существует.
Моя рабочая модель для состоятельного собственника — ориентироваться примерно на 5–10% капитала в недвижимости, разделяя её между жилыми и коммерческими объектами.
Но это именно модель, а не универсальное правило.
У собственника, для которого недвижимость является бизнесом, доля может быть значительно выше.
У другого человека основной капитал может находиться в бизнесе, поэтому недвижимость будет занимать минимальную долю.
Вопрос не в том, сколько недвижимости «правильно».
Вопрос: какую функцию недвижимость выполняет в общей структуре капитала?
Что происходит с рынком недвижимости Казахстана
В 2026 году рынок жилья нельзя оценивать только через среднюю цену квадратного метра.
Необходимо смотреть на ликвидность и количество сделок.
В июле 2026 года в Казахстане зарегистрировано 37 158 сделок купли-продажи жилья, что на 4,9% меньше июньского показателя — 39 053 сделки.
Лидерами по количеству сделок стали Алматы — 7 263 и Астана — 6 999. (Статистика РК)
Для владельца капитала это означает важную вещь:
цена актива и возможность быстро продать актив — не одно и то же.
Можно владеть дорогой квартирой, которая формально стоит 300 млн тенге, но если для её продажи требуется несколько месяцев и значительный дисконт, её ликвидность существенно ниже, чем кажется по цене объявления.
Поэтому при оценке недвижимости я смотрю не только на:
цену;
площадь;
район;
класс объекта;
качество строительства.
Я также смотрю на:
реальный спрос;
количество потенциальных покупателей;
срок экспозиции;
конкурирующие предложения;
возможность дисконта;
качество самого объекта;
будущую ликвидность.
Экономический цикл меняет привлекательность активов
Нельзя принимать инвестиционные решения независимо от экономического цикла.
То, что выглядит привлекательным сегодня, может стать невыгодным завтра.
Например, на растущем рынке недвижимости собственнику может казаться логичным увеличивать долю недвижимости.
Но если цены растут быстрее доходов и стоимость капитала становится высокой, дальнейшее увеличение позиции может уже не соответствовать стратегии.
И наоборот.
Во время серьёзного кризиса качественный объект может стать значительно дешевле.
Если у собственника есть ликвидность, появляется возможность купить актив с большим запасом прочности. Поэтому я считаю, что
структура капитала должна меняться вместе с экономическим циклом, но не должна меняться эмоционально.
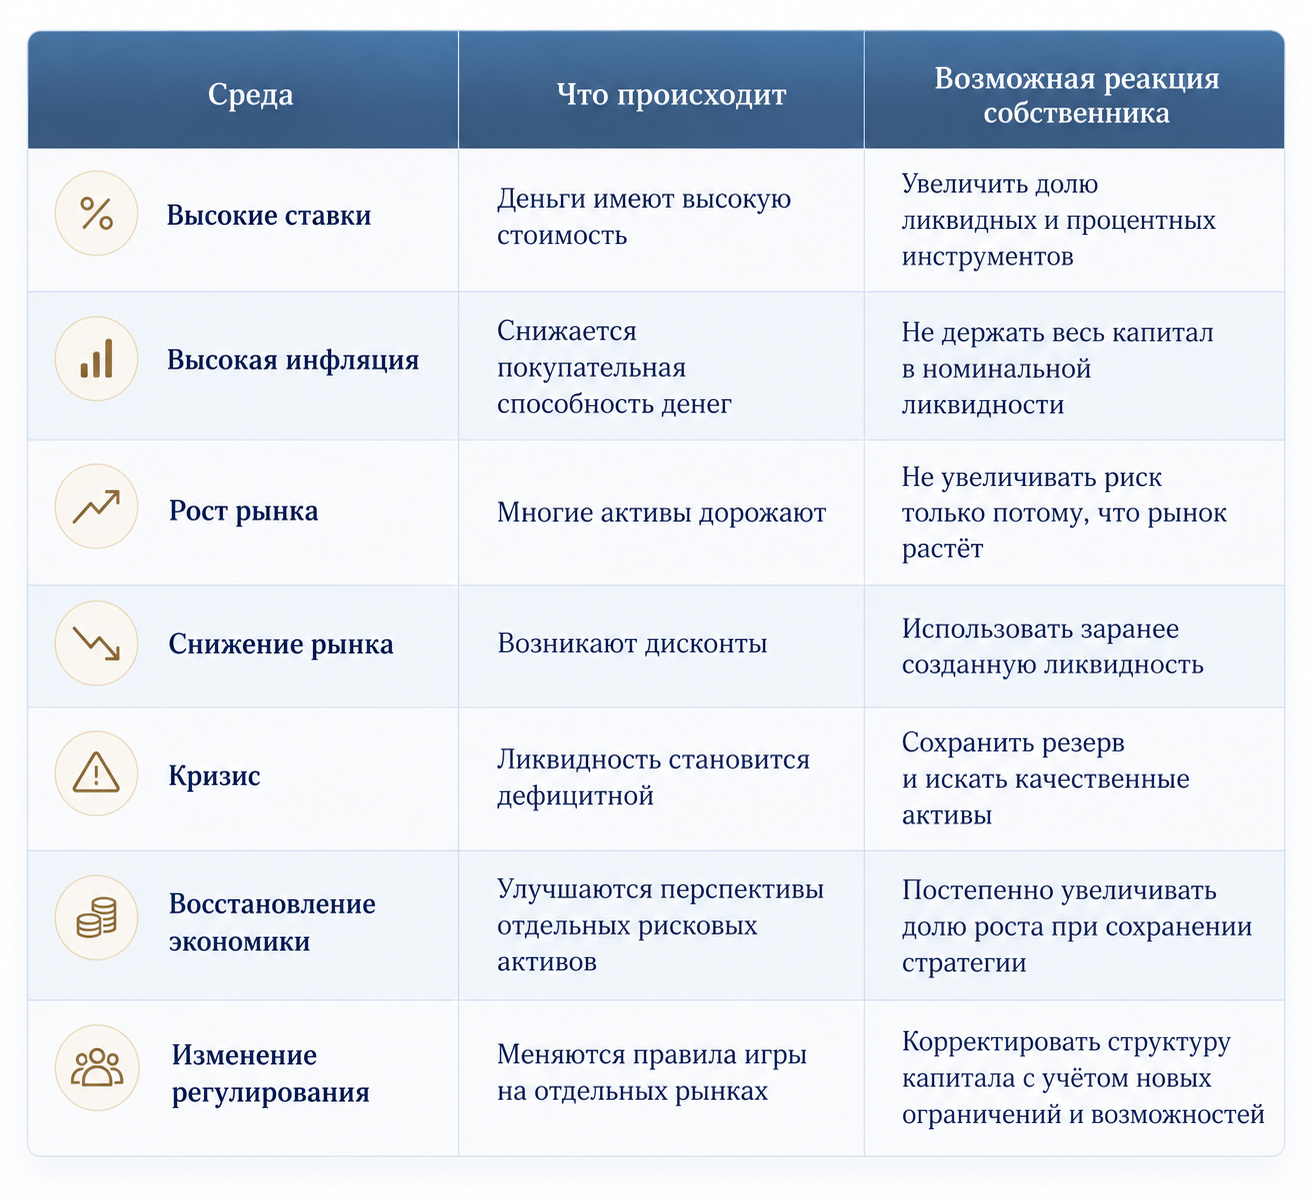
Таблица 2. Экономическая среда → изменение рынка → возможная реакция капитала
Когда нужно менять структуру капитала
Изменение структуры не должно происходить потому, что «рынок сегодня растёт».
Это одна из самых распространённых ошибок.
Например, акции резко выросли.
Собственник продаёт депозит и переводит деньги в акции.
Через некоторое время акции падают.
Он пугается и продаёт.
Затем растёт недвижимость — он переходит в недвижимость.
Так капитал превращается в постоянное следование за рынком.
Я считаю, что изменения должны происходить по заранее определённым причинам:
изменилась цель собственника;
изменился горизонт инвестирования;
изменился экономический цикл;
изменился уровень риска;
появился значительный дисбаланс между активом и его стоимостью;
изменилась ликвидность;
возникла новая крупная потребность капитала;
появилась исключительная инвестиционная возможность.
Как я смотрю на разные классы активов
У каждого инструмента должна быть функция.
Не существует одного «лучшего» актива.
Депозиты
Функция:
ликвидность + сохранение + прогнозируемый доход.
Подходят для:
резервов;
временного размещения;
ожидания инвестиционной возможности;
части консервативного капитала.
Облигации
Функция:
фиксированный или относительно предсказуемый денежный поток и управление риском.
Особенно важны:
качество эмитента;
срок;
доходность к погашению;
кредитный риск;
валютная структура.
Акции и ETF
Функция:
долгосрочный рост капитала.
Но это не инструмент для денег, которые могут понадобиться собственнику через несколько месяцев.
Чем короче горизонт, тем выше значение волатильности.
Альтернативные инвестиции
Функция:
диверсификация и возможность получить дополнительную доходность.
Но здесь особенно важно понимать:
ликвидность;
структуру сделки;
контрагента;
горизонт;
сценарий выхода;
максимальный потенциальный убыток.
Недвижимость
Функция:
качество жизни + сохранение части капитала + потенциальный доход + возможность использовать рыночные дисбалансы.
Но недвижимость нельзя оценивать отдельно от всей структуры капитала.
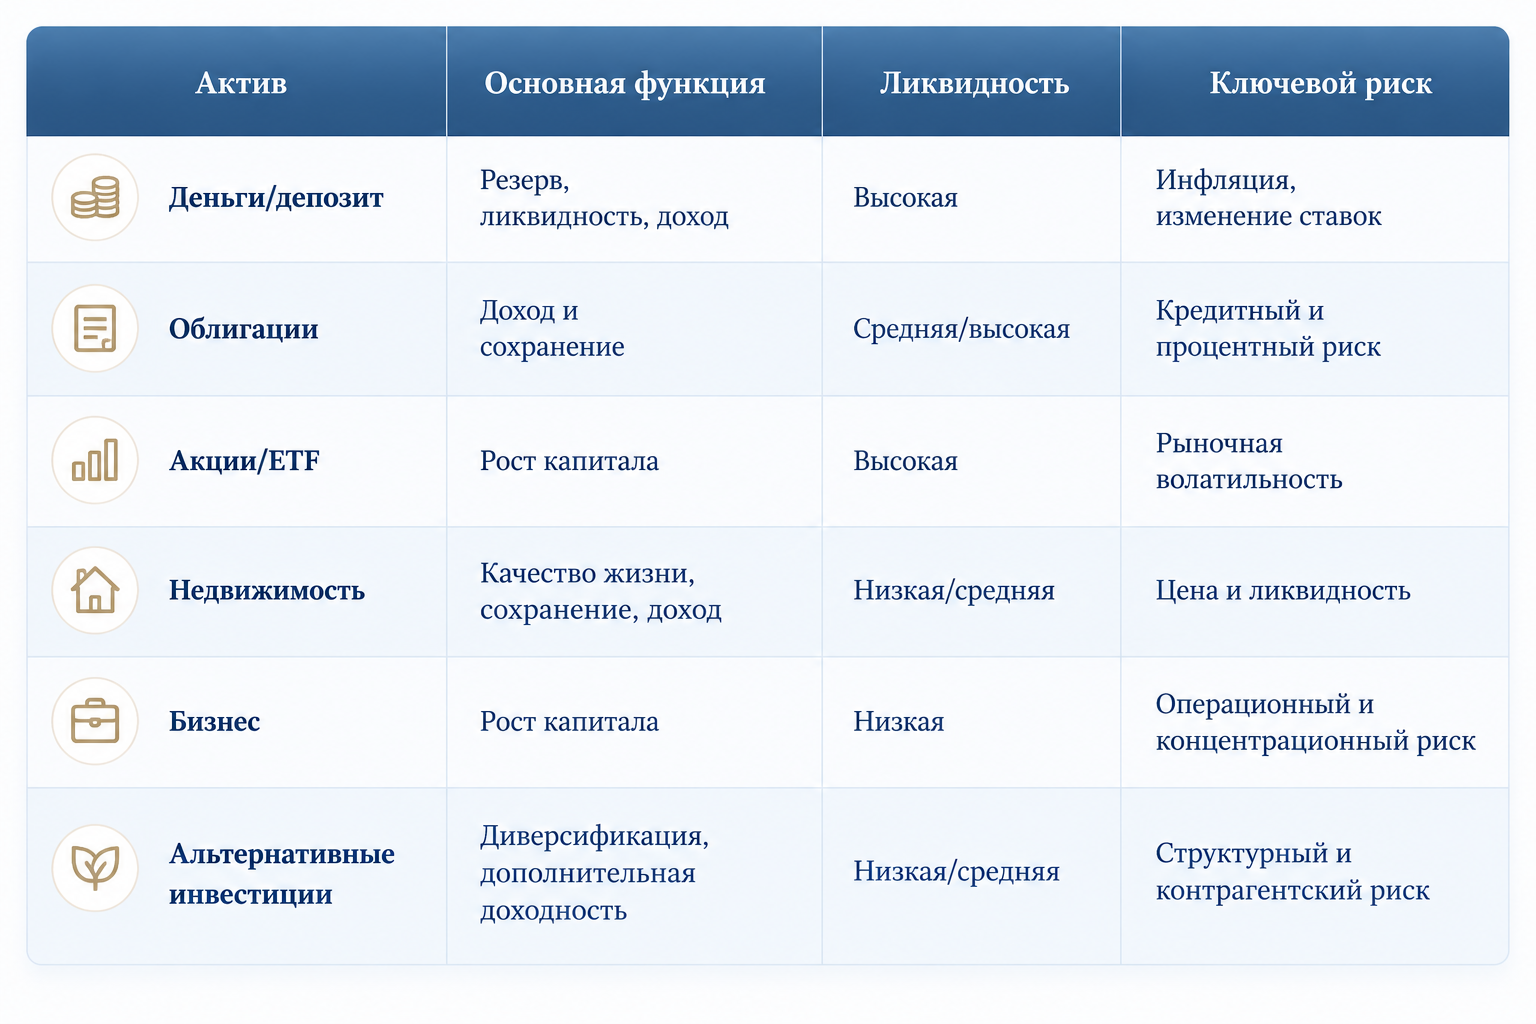
Таблица 3. Актив → функция → ликвидность → основной риск
Пример: как я бы рассматривал капитал 1 млрд тенге
Представим собственника с капиталом 1 млрд тенге.
Вопрос «куда инвестировать миллиард?» сам по себе недостаточен.
Сначала я бы выяснил:
какая цель капитала;
какой горизонт;
сколько собственник тратит ежегодно;
нужен ли ему регулярный денежный поток;
какая часть капитала должна быть доступна;
насколько он готов принимать просадку;
есть ли действующий бизнес;
есть ли недвижимость;
есть ли обязательства;
планируется ли передача капитала детям.
Только после этого можно строить структуру.
В качестве иллюстрации моей модели может выглядеть так:
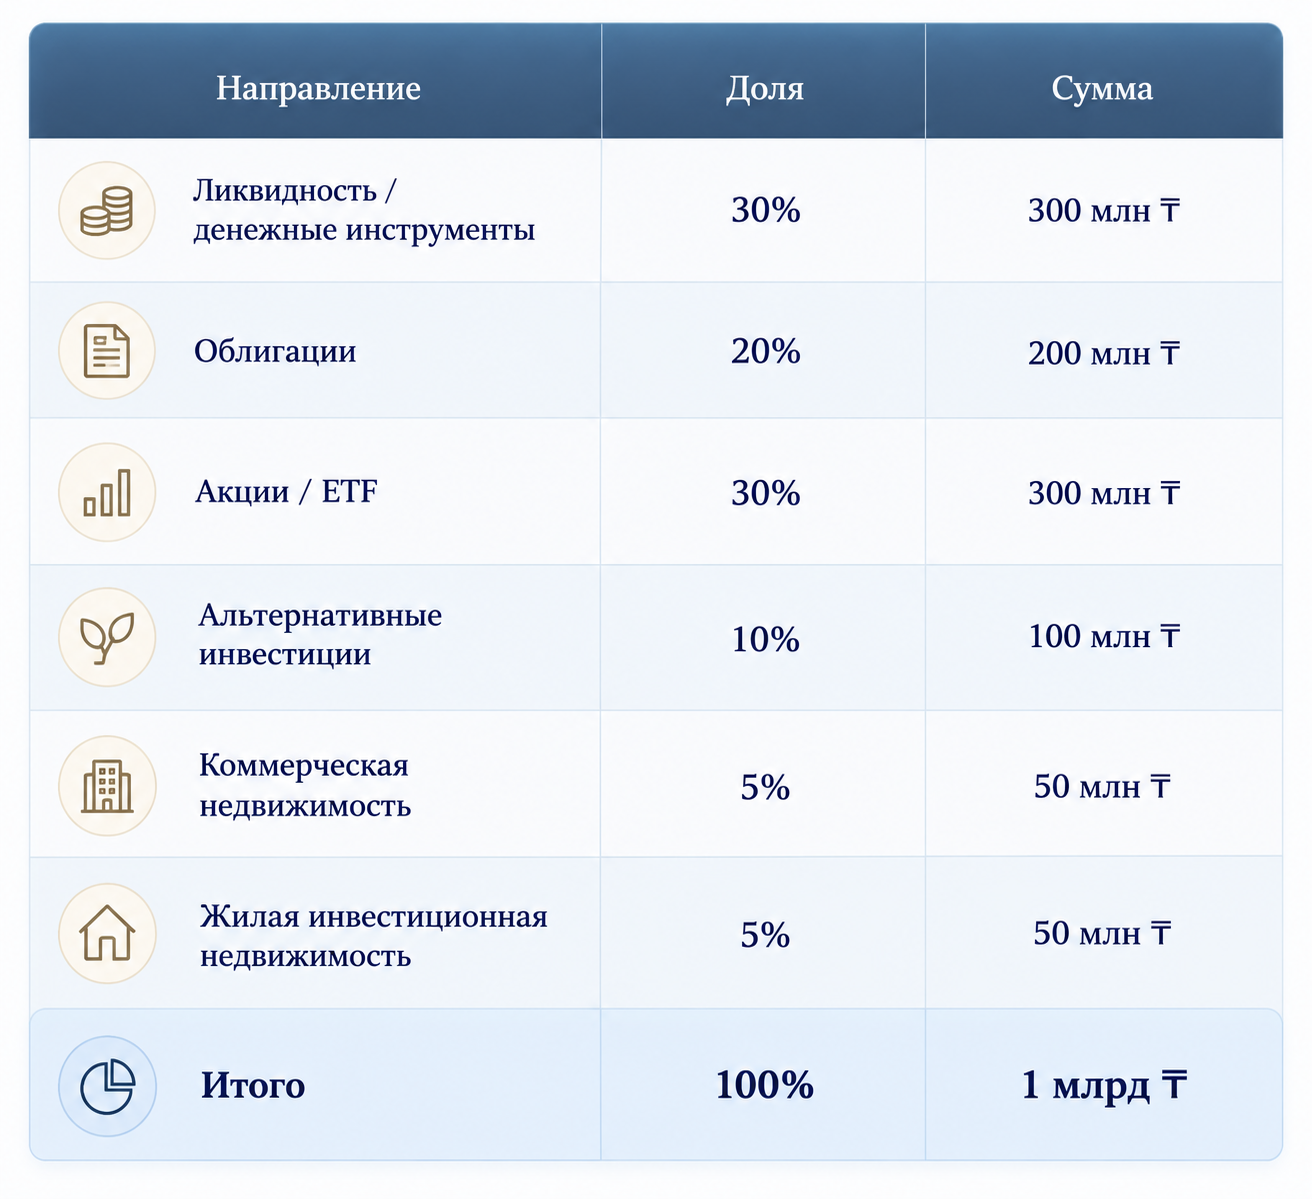
Это не рекомендация и не универсальная формула. Это пример того, как можно мыслить категориями структуры.
Здесь недвижимость занимает 10%, а не весь капитал.
И при этом собственник имеет 300 млн тенге ликвидности.
Если рынок создаёт редкую возможность, у него есть ресурс для входа.
Почему максимальная доходность — опасная цель
Одна из двух главных ошибок состоятельных собственников — постоянная попытка найти максимальную доходность.
Вторая — изменение стратегии из-за движения рынка.
Например:
«Этот актив вырос на 30%. Почему у меня его нет?»
После этого собственник продаёт часть текущих активов и входит в уже выросший рынок.
Через некоторое время ситуация меняется.
Возникает новая возможность.
Он снова меняет структуру.
В итоге капитал постоянно движется за рынком.
Проблема не в том, что собственник совершает одну неправильную сделку.
Проблема в отсутствии системы.
Почему стратегия должна иметь горизонт минимум несколько лет
Состоятельный капитал невозможно эффективно управлять, если решения пересматриваются каждый месяц.
На мой взгляд, для большинства стратегических решений необходим горизонт минимум 2–3 года, а для части капитала — значительно больше.
Это не означает, что структуру нельзя менять.
Она должна меняться.
Но изменения должны быть следствием стратегии, а не эмоций.
Преимущество капитала состоятельного собственника заключается именно в возможности ждать.
Private Capital Advisor: кто нужен собственнику капитала
Когда капитал становится значительным, возникает другая проблема.
Невозможно одному человеку одновременно глубоко разбираться:
в фондовом рынке;
облигациях;
недвижимости;
налогах;
юридических вопросах;
наследовании;
альтернативных инвестициях;
рисках;
международной структуре капитала.
Поэтому возникает инфраструктура специалистов.
В моей модели это может выглядеть следующим образом:
Собственник капитала
↓
Private Capital Advisor
↓
Private Banking;
фондовый рынок;
недвижимость;
стрессовые и специальные ситуации;
альтернативные инвестиции;
налоговые специалисты;
юридические консультанты;
наследственное планирование.
Но здесь принципиально важно разделять стратегию и исполнение.
Банк может управлять частью капитала.
Брокер может реализовывать операции.
Агентство недвижимости может провести сделку.
Юрист может оформить структуру.
Но кто отвечает за то, чтобы всё это соответствовало общей стратегии собственника?
Именно здесь появляется роль Private Capital Advisor.
Private Capital Advisor и Private Banking — не одно и то же
Private Banking — важный элемент инфраструктуры состоятельного клиента.
Но я не считаю, что банк автоматически должен становиться управляющим всей структурой капитала собственника.
У банка есть собственная бизнес-модель.
Он предоставляет банковские и инвестиционные продукты, обслуживание, финансирование и другие решения.
Private Capital Advisor смотрит на задачу иначе.
Он начинает с вопроса:
«Что необходимо собственнику?»
А уже после этого определяет:
«Какая часть капитала должна находиться в банке, какая — в недвижимости, какая — на фондовом рынке, какая — в альтернативных инвестициях и какая должна оставаться ликвидной?»
Поэтому банк в такой системе становится одним из исполнителей стратегии, а не обязательно центром всей стратегии.
Кто принимает окончательное решение?
Собственник.
Это принципиально.
Private Capital Advisor может:
определить структуру;
проанализировать рынок;
предложить сценарии;
сравнить альтернативы;
определить риски;
рекомендовать момент входа;
привлечь профильных специалистов.
Но финальное решение: входить или не входить — принимает собственник.
Потому что именно собственник несёт конечную ответственность за свой капитал.
Главная задача Private Capital Advisor
Я бы сформулировал её так:
Моя задача — не просто продать актив или провести сделку. Моя задача — помочь собственнику принять правильное решение с учётом всего его капитала.
Это особенно важно в недвижимости.
Потому что иногда лучший результат для собственника — купить объект.
Иногда — продать.
Иногда — не покупать вообще.
Иногда — оставить деньги на депозите.
А иногда — дождаться кризиса и купить актив существенно дешевле.
Решение зависит не от того, насколько хорош конкретный объект.
Оно зависит от того, какое место этот объект занимает в структуре капитала собственника.
Что делать собственнику капитала в Казахстане в 2026 году
Я бы начал не с выбора инвестиционного инструмента.
Я бы сделал пять шагов.
Шаг 1. Определить конечную цель
Что собственник хочет иметь через:
5 лет;
10 лет;
15 лет;
30 лет?
Шаг 2. Собрать капитал в одну структуру
Нужно увидеть всё:
бизнес;
недвижимость;
депозиты;
облигации;
акции;
валюту;
альтернативные инвестиции;
долги и обязательства.
Пока капитал разбросан по разным счетам и объектам, невозможно увидеть реальный риск.
Шаг 3. Определить функцию каждого актива
Каждый актив должен отвечать на вопрос:
зачем он находится в капитале?
Если ответа нет, возможно, актив вообще не должен находиться в структуре.
Шаг 4. Создать стратегическую ликвидность
Нужно определить сумму, которая должна быть доступна без продажи долгосрочных активов.
Эта сумма зависит от:
расходов;
обязательств;
бизнеса;
горизонта;
инвестиционных возможностей;
семейных потребностей.
Шаг 5. Определить правила изменения стратегии
Например:
когда увеличивается доля ликвидности;
когда сокращается недвижимость;
когда увеличивается доля акций;
когда появляются дополнительные альтернативные инвестиции;
когда нужно фиксировать прибыль;
когда можно использовать кризис для покупки.
Это превращает набор активов в систему.
Семь принципов управления капиталом, которых я придерживаюсь
1. Не существует одного лучшего актива
Есть только актив, который соответствует конкретной задаче.
2. Ликвидность имеет самостоятельную ценность
Деньги дают возможность действовать тогда, когда другие вынуждены продавать.
3. Каждый актив должен иметь функцию
Если функция непонятна — структура становится хаотичной.
4. Решения должны учитывать экономический цикл
Один и тот же актив может быть привлекательным или непривлекательным в разные периоды.
5. Недвижимость — это часть капитала
Даже если собственник очень любит недвижимость.
6. Терпение — тоже инвестиционный актив
Чем больше капитал, тем важнее способность не совершать лишних действий.
7. Интересы собственника должны быть выше интересов продукта
Не нужно искать продукт, который выгоднее продавцу.
Нужно искать решение, которое соответствует стратегии собственника.
Главный вывод
Управление капиталом в Казахстане в 2026 году — это уже не вопрос выбора между недвижимостью, депозитом и фондовым рынком.
Это вопрос структуры капитала.
Состоятельному собственнику необходимо понимать:
сколько капитала у него есть;
где он находится;
насколько он ликвиден;
какой риск несёт каждый актив;
какую функцию выполняет каждый актив;
какую доходность собственник ожидает;
какая часть капитала должна быть защищена;
какая часть может работать на рост;
когда структура должна измениться;
кто отвечает за реализацию стратегии.
Я считаю, что правильная стратегия выглядит так:
Цель → структура капитала → ликвидность → распределение по классам активов → исполнители → контроль → корректировка.
А не наоборот: «Появился хороший объект — давайте купим».
Именно переход от отдельных сделок к системному управлению капиталом является следующим этапом зрелости состоятельного собственника.
Моя задача как Private Capital Advisor — помогать собственнику видеть не отдельную квартиру, депозит или инвестицию, а весь капитал как единую систему.
Потому что в конечном счёте задача управления капиталом заключается не в том, чтобы заработать максимум.
Задача — сохранить возможность принимать правильные решения сегодня, завтра и через двадцать лет.
FAQ
Что такое управление капиталом?
Это системное управление всеми активами собственника с учётом его целей, риска, ликвидности, доходности и горизонта планирования.
С какого капитала имеет смысл начинать управление капиталом?
Фиксированного порога нет. Важнее не абсолютная сумма, а сложность структуры капитала, количество активов, бизнесов, обязательств и целей собственника.
Что лучше: недвижимость, депозит или фондовый рынок?
Нельзя ответить без контекста. Каждый инструмент выполняет свою функцию. Решение должно приниматься относительно всей структуры капитала.
Какую долю капитала держать в недвижимости?
Универсальной нормы нет. В моей рабочей модели для состоятельного собственника недвижимость может занимать около 5–10%, но конкретная доля зависит от целей и существующей структуры капитала.
Что такое стратегическая ликвидность?
Это часть капитала, которую можно быстро использовать без необходимости продавать долгосрочные активы. Она позволяет использовать инвестиционные возможности, особенно во время рыночных стрессов.
Чем Private Capital Advisor отличается от Private Banking?
Private Capital Advisor смотрит на весь капитал собственника и координирует разные направления. Private Banking является одним из элементов этой инфраструктуры и управляет той частью капитала, которая передана банку.
Нужно ли менять структуру капитала каждый год?
Не обязательно. Изменения должны происходить тогда, когда меняются цели собственника, экономический цикл, риск, ликвидность или соотношение риска и доходности активов.
Какая главная ошибка состоятельных инвесторов?
Попытка постоянно получать максимальную доходность и менять стратегию вслед за движением рынка.
Почему ликвидность так важна?
Потому что именно наличие свободного капитала позволяет покупать активы в момент, когда у других собственников возникает необходимость продавать.
Читайте также
Управление семейным капиталом в Казахстане
Family Office в Казахстане: как устроено управление семейным капиталом]
Private Capital Advisor и Private Banking: в чём разница
Об авторе
Виталий Шалаев — Private Capital Advisor,
эксперт по премиальной недвижимости Казахстана, управляющий директор Arbat Real Estate, занимаюсь управлением, сохранением и ростом капитала состоятельных семей в Центральной Азии.
Сегодня его профессиональный подход выходит за рамки отдельных сделок с недвижимостью и включает вопросы структуры капитала, ликвидности, инвестиционной стратегии, распределения активов и принятия решений в условиях меняющегося экономического цикла.
Подход Виталия Шалаева: недвижимость, инвестиции и другие активы необходимо рассматривать не изолированно, а в контексте всего капитала собственника.