Премиальная недвижимость в Казахстане постепенно перестает быть рынком, где высокая цена сама по себе означает высокий класс объекта.
Состоятельный покупатель становится более профессиональным. Он уже смотрит не только на площадь, ремонт, фасад или название жилого комплекса. Его интересуют локация, качество строительства, территория, инфраструктура, окружение, ликвидность и, главное, соответствие недвижимости его образу жизни. Одновременно рынок начинает структурироваться.
Одни застройщики создают действительно качественный премиальный продукт. Другие просто используют слово «премиум» как маркетинговую надбавку к цене.
Именно поэтому в ближайшие годы я ожидаю очень разный результат для разных объектов: хорошая премиальная недвижимость будет сохранять ликвидность и стоимость, а просто дорогая недвижимость может столкнуться с избытком предложения.
Для собственника это принципиальная разница.
Покупать нужно не самую дорогую недвижимость. Покупать нужно лучший актив по правильной цене — и тот объект, который соответствует вашей задаче.
Коротко: что происходит с премиальной недвижимостью Казахстана
Премиальный рынок Казахстана находится в стадии структурирования.
Состоятельный покупатель стал более требовательным: ему важно качество не только квартиры, но и всего продукта — дома, территории, инфраструктуры, окружения и локации.
При этом предложение премиальных проектов растет быстрее, чем количество действительно качественных покупателей.
Поэтому рынок будет разделяться:
качественные и дефицитные объекты будут сохранять спрос;
уникальные и коллекционные объекты смогут продаваться с премией;
готовые качественные квартиры будут пользоваться устойчивым спросом;
проекты со слабой локацией и инфраструктурой будут терять ликвидность;
маркетинговая упаковка перестанет быть достаточным основанием для высокой цены;
цена продавца все чаще будет расходиться со справедливой рыночной стоимостью.
Для состоятельного собственника главный вопрос поэтому звучит не как «сколько стоит квадратный метр?», а как:
«Что именно я покупаю, какую задачу этот объект решает и насколько легко я смогу выйти из него через 5–10 лет?»
Что вы узнаете из этой статьи
чем действительно премиальная недвижимость отличается от просто дорогой;
почему в Алматы может появиться избыток неликвидной «премиалки»;
какие объекты сейчас продаются быстрее;
что определяет ликвидность дорогой недвижимости;
почему цена продавца почти никогда не является рыночной ценой;
когда уникальный объект действительно может стоить дороже рынка;
какую роль недвижимость должна играть в капитале состоятельного собственника;
когда недвижимости в капитале становится слишком много;
почему стратегическая ликвидность иногда важнее потенциальной доходности;
почему состоятельному покупателю иногда выгоднее не торговаться;
чем Private Capital Advisor отличается от обычного брокера по недвижимости.
Моя позиция: премиальная недвижимость — это качество жизни, а не дорогой квадратный метр
За более чем 20 лет работы с премиальной недвижимостью я пришел к достаточно простому определению.
Премиальная недвижимость — это не дорогой фасад, известный архитектор или дизайнерский ремонт.
Это качество жизни, которое возникает из сочетания множества факторов:
локации;
архитектуры;
качества строительства;
материалов;
территории;
двора;
инфраструктуры;
приватности;
парковки;
соседского окружения;
вида;
состояния объекта;
качества ремонта;
удобства ежедневной жизни.
Поэтому два объекта с одинаковой площадью и похожей стоимостью квадратного метра могут иметь совершенно разную реальную ценность.
И наоборот: объект, который стоит дороже конкурентов, может быть оправданно дороже, если он действительно уникален.
Премиум и просто дорогая недвижимость — не одно и то же
Это, на мой взгляд, одно из главных изменений рынка.
Еще несколько лет назад продавец мог существенно увеличить цену за счет:
красивой презентации;
известного архитектора;
импортных материалов;
дизайнерского ремонта;
сложных инженерных систем;
громкого позиционирования проекта.
Сегодня состоятельный покупатель все чаще задает другой вопрос:
«А за что конкретно я плачу?»
И это правильный вопрос.
Что я проверяю первым при просмотре объекта
Я практически автоматически начинаю оценивать:
Локацию.
Удобство подъезда и выезда.
Транспортную ситуацию.
Количество аналогичных предложений.
Качество фасада.
Качество внутренних помещений.
Материалы.
Территорию.
Озеленение.
Состояние общественных пространств.
Паркинг.
Состояние двора.
Кто живет в доме.
Насколько объект соответствует образу жизни потенциального покупателя.
И здесь часто обнаруживается самое интересное.
То, что активно продает маркетинг, может иметь гораздо меньшее значение, чем то, на что покупатель вообще не обращает внимания во время презентации.
Что рынок переоценивает
Я достаточно скептически отношусь к характеристикам, которые используются прежде всего для того, чтобы оправдать более высокую цену.
Например:
сложные системы фильтрации;
заявления об исключительной энергоэффективности;
известное имя архитектора;
европейские или итальянские бренды;
дорогая отделка сама по себе.
Я не говорю, что эти характеристики не имеют значения.
Они имеют значение.
Но вопрос в другом:
насколько их стоимость действительно создает дополнительную ценность для владельца?
Если маркетинговая составляющая становится слишком большой частью цены, я отношусь к такому объекту осторожно.
Что рынок недооценивает
Наоборот, есть характеристики, которые покупатели часто замечают слишком поздно.
Материалы
Не визуальная «дороговизна», а реальные материалы и качество их использования.
Территория
Площадь и качество общего пространства вокруг дома напрямую влияют на качество жизни.
Озеленение
Хороший ландшафт может быть гораздо важнее очередного маркетингового преимущества проекта.
Стоимость владения
Объект нужно оценивать не только по цене покупки.
Нужно понимать:
сколько стоит его содержание;
насколько дорого обслуживание;
насколько сложен ремонт;
сколько стоит эксплуатация;
насколько легко его будет продать следующему владельцу.
Моя иерархия оценки объекта
Если мне нужно быстро определить инвестиционную и потребительскую привлекательность объекта, я ставлю факторы в следующем порядке:
1. Локация
2. Качество
3. Цена за м²
И только после этого:
4. Ликвидность
5. Потенциальный будущий спрос
6. Дефицитность объекта
Это принципиально.
Потому что красивый объект в неправильном месте очень сложно превратить в хороший актив.
Почему локация важнее маркетинга
Одна из главных ошибок состоятельного покупателя — сначала выбрать понравившийся проект, а уже потом пытаться объяснить, почему именно там ему нужно жить.
Я делаю наоборот.
Сначала нужно понять образ жизни человека.
Если собственник говорит:
«У меня есть $2 млн. Я хочу купить дорогую квартиру в Алматы».
Я не начинаю с показа квартир.
Я начинаю с вопросов:
Кто входит в семью?
Где учатся дети?
Где работают супруги?
Как начинается и заканчивается рабочий день?
Сколько времени человек готов проводить в дороге?
Где находятся основные точки его жизни?
Нужна ли приватность?
Нужен ли большой двор?
Насколько важен паркинг?
Какой формат дома соответствует его образу жизни?
Только после этого можно говорить о конкретном объекте.
Недвижимость должна подстраиваться под образ жизни собственника, а не собственник — под недвижимость.
Почему состоятельный покупатель стал принимать решения дольше
Я вижу важное изменение поведения покупателя.
Состоятельные покупатели стали лучше разбираться в недвижимости.
Они уже понимают:
что такое хороший дом;
что такое просто дорогой дом;
где качественная локация;
где есть инфраструктура;
где есть будущий спрос;
насколько оправдана цена;
насколько объект ликвиден.
При этом они не обязательно стали более жесткими переговорщиками.
Им нужна справедливая цена.
А решение иногда принимается дольше просто потому, что действительно хороших объектов мало.
Что сейчас продается быстрее
На рынке я вижу две категории, которые имеют особенно сильные позиции.
1. Уникальные объекты
Я называю их коллекционной недвижимостью.
Это объекты, которые невозможно просто заменить аналогом.
Их преимущество возникает благодаря сочетанию:
редкой локации;
уникального вида;
площади;
планировки;
качества;
состояния;
архитектуры;
приватности.
2. Готовые качественные квартиры
Покупатель может увидеть объект, оценить его и принять решение.
Ему не нужно представлять, каким будет дом через несколько лет.
На фоне дефицита качественного предложения это становится серьезным конкурентным преимуществом.
Коллекционная недвижимость: когда цена выше рынка оправдана
Я не считаю, что любой уникальный объект автоматически должен стоить дорого.
Но существует ситуация, когда цена выше рыночной действительно может быть оправдана.
Это происходит тогда, когда объект невозможно заменить.
У меня был показательный пример.
Квартира была сформирована из двух больших апартаментов. Ранее это был гостевой/президентский апартамент в President Park на территории гольф-клуба.
Объект имел одновременно:
уникальную конфигурацию;
качественный ремонт;
редкие характеристики;
виды;
фактическое отсутствие сопоставимых аналогов.
В результате объект был продан значительно выше обычного уровня рынка.
Почему?
Не потому что продавец просто захотел получить больше.
А потому что аналогичного продукта на рынке практически не существовало.
Это и есть настоящая премия за уникальность.
Цена продавца и реальная цена — разные вещи
По моему опыту, примерно в 95% случаев цена, которую хочет получить продавец, отличается от той цены, по которой объект действительно способен быть продан.
И нормальная разница может составлять не менее 10%.
Продавец часто аргументирует цену следующим образом:
«Я купил за такую сумму».
Или:
«Я вложил столько-то в ремонт».
Или:
«Мой объект лучше остальных».
Или:
«Я покупал по такому курсу доллара».
Или:
«Мой сосед продал за такую цену».
Для рынка это не аргументы.
Рынку важны:
реальные сделки;
конкурирующие предложения;
характеристики объекта;
уникальность;
спрос;
количество аналогов;
готовность покупателя заплатить именно эту цену.
Почему я иногда не советую продавцу продавать
Был случай, когда собственник хотел выставить премиальный дом существенно ниже рынка.
Я начал выяснять не только цену, но и зачем собственнику нужны деньги.
Выяснилось, что срочной необходимости в продаже не было.
Поэтому мой совет был прост:
не продавать сейчас.
Дом должен был быть сдан в 2026 году. После формирования спроса на новый объект и правильной подготовки недвижимости к продаже можно было рассчитывать на значительно более высокую цену.
В моей оценке потенциальная разница могла составить около 70% относительно первоначального сценария продажи.
Для меня это важный пример.
Моя задача — не совершить сделку любой ценой.
Моя задача — помочь собственнику принять правильное решение.
Самая дорогая ошибка — купить неликвид
На мой взгляд, сегодня для состоятельного покупателя это опаснее, чем просто немного переплатить.
Потому что переплату иногда можно компенсировать временем.
А неликвидность может заблокировать капитал на годы.
Представьте дорогую квартиру, которая:
находится в неудобной локации;
имеет слабую инфраструктуру;
не соответствует образу жизни целевого покупателя;
имеет слишком много аналогов;
переоценена;
не имеет очевидного следующего покупателя.
Формально это может быть премиальная недвижимость.
Фактически — замороженный капитал.
Что будет происходить с рынком в 2026–2027 годах
Я ожидаю дальнейшего структурирования рынка.
Количество проектов, которые позиционируются как премиальные, будет расти.
Но количество действительно качественных объектов будет расти значительно медленнее.
И здесь появится важное разделение.
Первая группа
Проекты, где действительно есть:
сильная локация;
качество;
инфраструктура;
архитектура;
территория;
правильная концепция;
понятный целевой покупатель.
Такие объекты будут сохранять спрос.
Вторая группа
Проекты, где слово «премиум» используется прежде всего как маркетинговая категория.
Здесь возможен переизбыток предложения.
И именно такие объекты будут испытывать давление на ликвидность.
Какие объекты, на мой взгляд, будут сохранять стоимость
В Алматы я бы выделил среди стабильных качественных премиальных объектов, например:
- DOSTYQ 300;
- Lumiere;
- объекты в районе Парка Первого Президента.
Я рассматриваю их не как универсальный инвестиционный рейтинг, а как примеры объектов, которые обладают сочетанием качества, локации и устойчивого спроса.
При этом любой объект необходимо оценивать индивидуально.
Какие объекты могут потерять ликвидность
Прежде всего те, у которых отсутствуют фундаментальные преимущества:
слабая инфраструктура;
неудобная локация;
сложный подъезд;
недостаток парковки;
плохая территория;
большое количество конкурирующих предложений;
переоцененность;
несоответствие ожиданиям целевого покупателя.
Особенно опасна ситуация, когда высокая цена поддерживается в основном маркетингом.
Как я определяю ликвидность
Ликвидность премиальной недвижимости нельзя определить одной формулой.
Здесь огромную роль играет насмотренность.
За годы работы я вижу:
какие локации продаются;
какие ЖК продаются;
какие планировки пользуются спросом;
сколько предложений находится на рынке;
какие объекты стоят месяцами;
какие объекты забирают быстро.
Например, если в сильной локации существует всего одно-два предложения, это может быть позитивным сигналом — при условии, что спрос действительно существует.
Дефицит предложения сам по себе не гарантирует ликвидность.
Дефицит должен сочетаться со спросом.
Стратегическая ликвидность капитала
Это понятие для меня принципиально важно.
Стратегическая ликвидность — это наличие активов, которые позволяют быстро воспользоваться инвестиционной возможностью, когда она появляется.
Это могут быть:
деньги;
ликвидные финансовые инструменты;
доступное кредитное плечо;
другие источники быстрого финансирования.
Главная идея:
Ликвидность → возможность → сделка → рост капитала.
Именно поэтому я не считаю правильным держать весь капитал в недвижимости.
В презентационной модели, которую я использую для обсуждения структуры капитала 2026–2027 годов, недвижимость занимает небольшую часть портфеля, а значительная доля остается ликвидной. Это не универсальная рекомендация для каждого человека, а иллюстрация принципа: каждый актив должен выполнять свою функцию.
Почему наличие свободного капитала иногда позволяет заработать больше
Я регулярно сталкиваюсь с ситуациями, когда собственнику недвижимости срочно нужен кэш.
При этом сама недвижимость может быть хорошей.
Возникает стрессовая продажа.
И здесь появляется возможность для покупателя, у которого есть свободная ликвидность.
Он может быстро принять решение и забрать хороший актив по цене, которую невозможно получить в обычной продаже.
В этом смысле недвижимость и ликвидность работают не друг против друга.
Ликвидность позволяет покупать недвижимость тогда, когда другие вынуждены ее продавать.
Недвижимость и $10 млн капитала
Здесь я не стал бы давать универсальную цифру.
Есть две совершенно разные ситуации.
Недвижимость для собственного образа жизни
Если человек заработал $10 млн и хочет купить дом или квартиру, которая действительно соответствует его образу жизни, я не считаю правильным механически ограничивать его определенным процентом.
Капитал нужен не только для дальнейшего роста.
Капитал должен позволять человеку жить так, как он хочет.
Если объект действительно дает собственнику тот уровень жизни, ради которого он создавал капитал, эмоциональная составляющая решения вполне может быть оправданной.
Инвестиционная недвижимость
Здесь подход другой.
По моей модели, если более 10–15% капитала находится в разной недвижимости без понятной стратегии, это уже повод остановиться и провести аудит.
В противном случае инвестиционная недвижимость постепенно превращается просто в:
замороженные деньги.
Что делать, если 70–80% капитала находится в недвижимости
Первое — не покупать еще одну квартиру.
Второе — провести аудит капитала.
По каждому объекту необходимо определить:
текущую рыночную стоимость;
доходность;
стоимость владения;
ликвидность;
потенциал роста;
срок продажи;
функцию объекта в капитале.
После этого я бы рассматривал возможность выхода из значительной части недвижимости и возвращения капитала в ликвидные инструменты.
Иногда собственник удивляется, когда выясняется, сколько капитала у него фактически не работает.
А если почти весь капитал находится в бизнесе и финансовых инструментах?
Здесь я не считаю правильным искусственно добавлять недвижимость только ради диверсификации.
Сначала нужно посмотреть структуру капитала.
Если существующие активы:
хорошо работают;
соответствуют целям;
обеспечивают нужный уровень ликвидности;
имеют приемлемый риск,
то сама по себе необходимость «обязательно купить недвижимость» отсутствует.
Недвижимость должна решать конкретную задачу капитала.
Недвижимость — самый надежный актив?
Я бы переформулировал это утверждение.
Недвижимость может быть надежным активом. Но надежность не равна ликвидности.
Собственник действительно владеет физическим активом.
Но если рынок падает, продажа может занять значительно больше времени.
А если деньги нужны быстро, может возникнуть необходимость продавать ниже желаемой цены.
Поэтому при управлении капиталом я ставлю перед активами две основные задачи:
1. Сохранение капитала
2. Доходность и ликвидность
Причем доходность и ликвидность я рассматриваю как взаимосвязанные приоритеты второго уровня.
Не существует лучшего актива вообще.
Есть актив, который лучше всего решает конкретную задачу капитала в конкретный момент экономического цикла.
Почему я иногда советую сильно не торговаться
Это может показаться странным для рынка недвижимости.
Но я считаю, что одна из самых дорогих ошибок состоятельного покупателя — пытаться любой ценой получить минимальную цену.
Если перед вами действительно уникальный объект, который:
соответствует вашему образу жизни;
находится в правильной локации;
имеет высокое качество;
практически не имеет аналогов;
то попытка сэкономить условные 5% может привести к потере самого объекта.
Иногда лучший результат — не купить дешевле, а купить правильный актив.
Если бы я сегодня покупал недвижимость на свои деньги
Я бы не начинал с переговоров.
Я бы сначала:
определил нужную мне локацию;
сформировал требования к образу жизни;
изучил все доступные предложения;
посмотрел реальные сделки;
определил справедливый диапазон цены;
выделил действительно редкие объекты;
после этого начал переговоры.
Моя задача была бы не «выбить минимальную цену».
Моя задача — понять реальную цену хорошего объекта и привести сделку к ней.
Россия, Казахстан и международный капитал
Еще одна тенденция, которую я наблюдаю, — увеличение количества собственников, для которых Казахстан становится частью более широкой географии капитала.
Есть люди, которые:
переезжают из России;
возвращаются из Европы;
переезжают из Дубая;
переносят бизнес;
создают здесь штаб-квартиру;
покупают недвижимость;
переводят часть капитала в Казахстан.
Для такого собственника недвижимость Казахстана может быть частью международной структуры капитала.
Но здесь снова нет универсального ответа.
Если человек приезжает временно, рациональнее может быть аренда.
Если он понимает, что будет жить в Алматы долгосрочно, выбор недвижимости определяется уже его реальным образом жизни.
Именно поэтому география капитала не отменяет главный принцип:
сначала задача собственника — потом актив.
Сколько недвижимости может быть в международном капитале
Если собственник живет между несколькими странами, недвижимость Казахстана может занимать относительно небольшую долю капитала.
В зависимости от ситуации я рассматриваю ориентир порядка:
1–3% — если Казахстан является лишь одной из географий капитала;
5–10% — если собственник действительно живет здесь и Казахстан является одной из основных территорий его жизни и бизнеса.
Но это не норматив.
Структура капитала всегда должна строиться от целей, рисков, ликвидности и горизонта собственника.
Три вещи, которые меня особенно настораживают
Я особенно осторожно отношусь к покупке, когда состоятельный человек говорит:
«Мне просто очень понравилась квартира».
Или:
«Мои знакомые там купили».
Или:
«Цена сейчас хорошая».
Каждая из этих причин может быть частью решения.
Но ни одна из них не должна быть его основанием.
Как работает Private Capital Advisor
Здесь проходит принципиальная граница между моим подходом и классическим брокерским подходом.
Задача брокера
Продать объект и провести сделку.
Его экономический результат обычно связан с комиссией за сделку.
Задача Private Capital Advisor
Понять стратегию собственника и подобрать решение, которое помогает сохранить и при возможности увеличить капитал с учетом его целей, рисков, ликвидности и горизонта.
При этом недвижимость не должна иметь автоматического приоритета перед другими активами.
Если для решения задачи собственника лучше:
сохранить деньги;
держать ликвидность;
купить облигации;
использовать другой финансовый инструмент;
подождать;
не покупать недвижимость вообще,
это должно быть частью профессионального решения.
Почему консультант иногда должен отговорить клиента от сделки
Я считаю это одним из главных тестов доверия.
Если объект не соответствует задаче клиента, я должен иметь возможность сказать:
«Я не рекомендую вам эту покупку».
Даже если потенциально я мог бы заработать комиссию.
Потому что краткосрочная комиссия не должна быть важнее долгосрочных отношений.
Собственник должен понимать:
я действую в его интересах, а не в интересах конкретной сделки.
У меня были ситуации, когда я действительно отговаривал клиента от покупки.
И я считаю это нормальной частью работы Private Capital Advisor.
Что я считаю своей главной задачей при покупке недвижимости
Если ко мне приходит собственник с запросом:
«Мне нужна премиальная квартира в Алматы».
Я не хочу просто показать ему десять дорогих квартир.
Я хочу понять:
зачем ему эта недвижимость.
Как он живет.
Как устроена его семья.
Где находятся дети.
Где находится бизнес.
Как проходит его день.
Какой уровень приватности ему нужен.
Какие требования у него к дому.
Как он относится к окружению.
Какой у него горизонт владения.
Как эта недвижимость вписывается в его капитал.
И только после этого я хочу предлагать конкретный объект.
Моя модель выбора премиальной недвижимости
Я бы свел ее к семи вопросам.
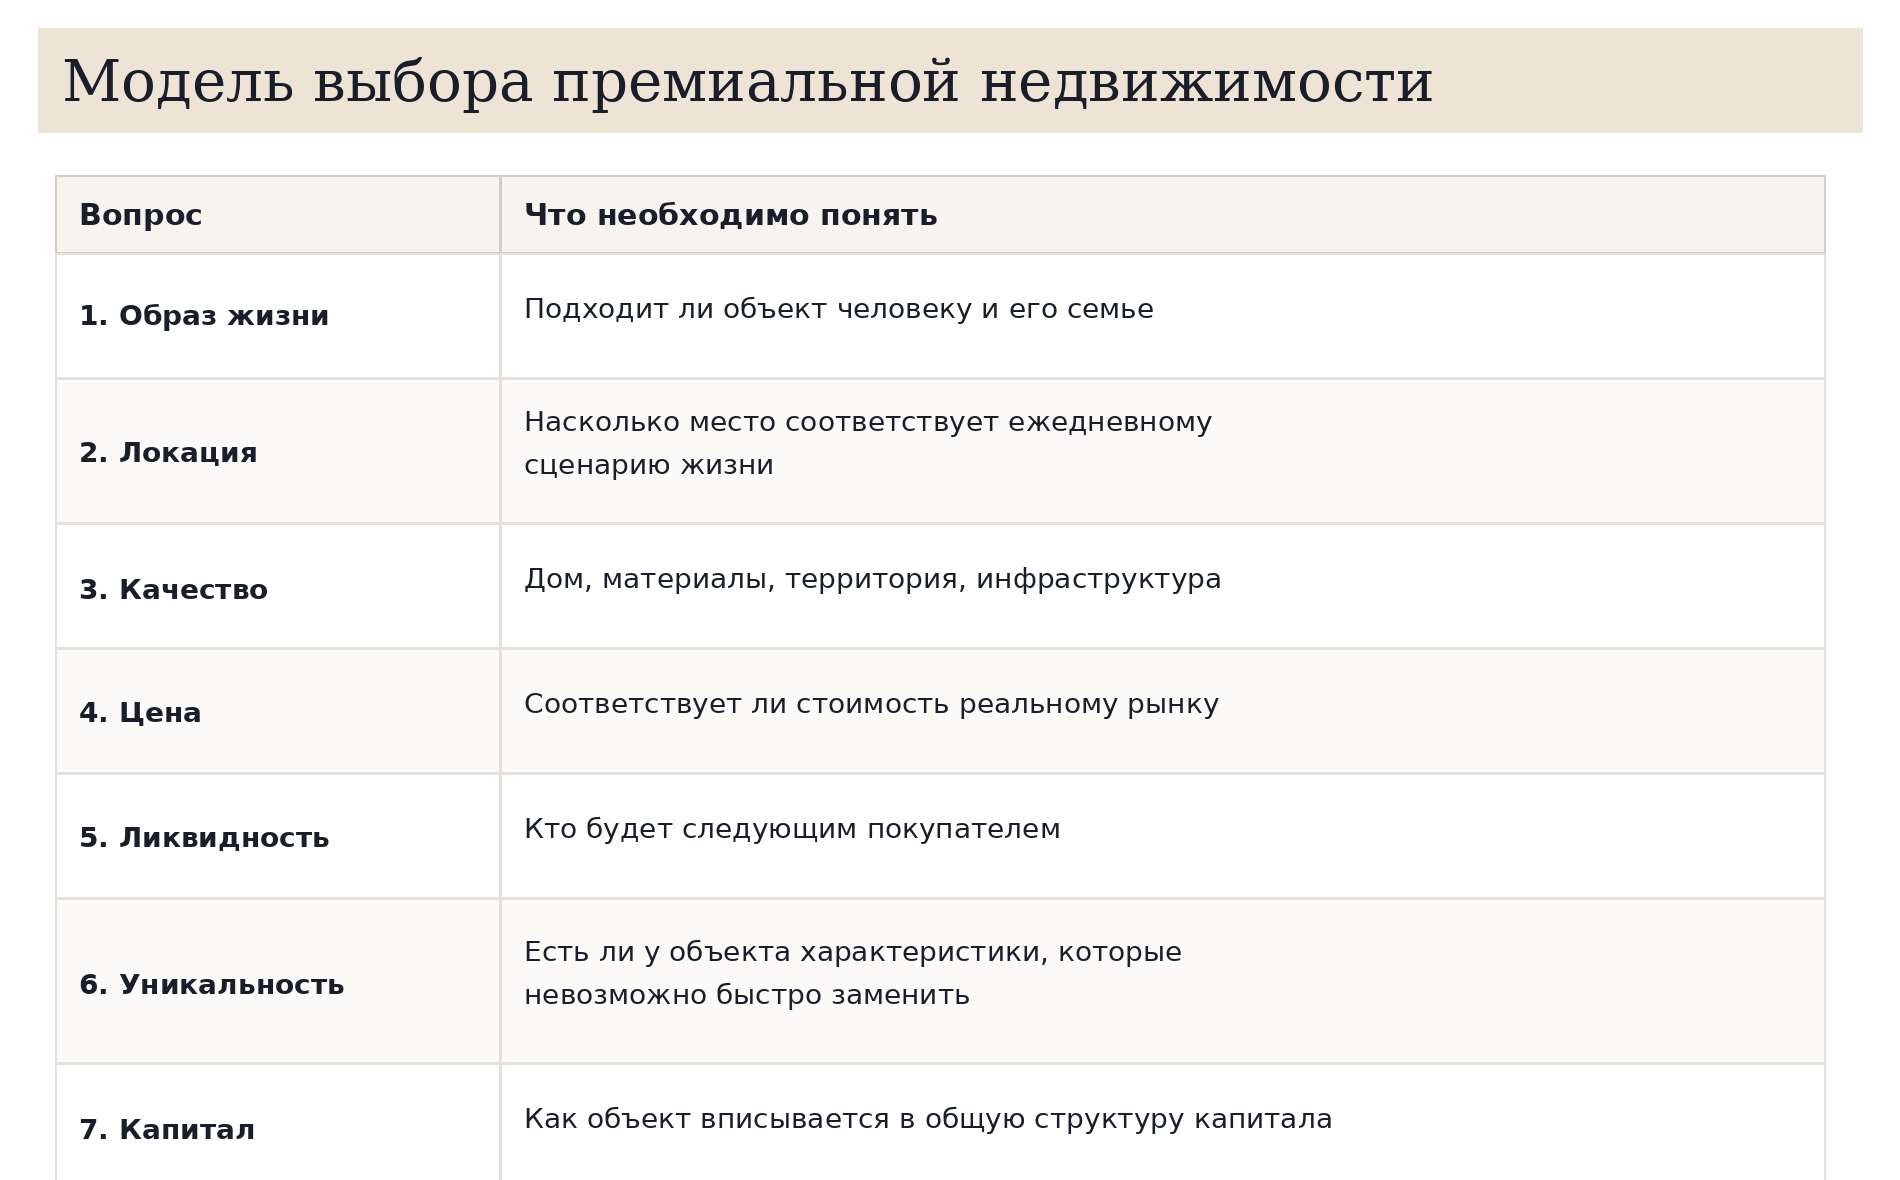
И только когда эти семь вопросов имеют убедительные ответы, я считаю покупку действительно интересной.
Что изменится на рынке в ближайшие годы
Я думаю, что 2026–2027 годы окончательно разделят рынок на две части.
Настоящий премиум будет дефицитным.
Маркетинговый премиум может стать избыточным.
Количество красивых презентаций будет расти.
Количество действительно сильных объектов — значительно медленнее.
Поэтому покупатель будет все чаще платить не за слово «premium», а за:
локацию;
качество;
редкость;
инфраструктуру;
приватность;
готовность;
понятную ликвидность.
И именно это будет определять цену.
Главный вывод для собственника
Премиальная недвижимость в Казахстане остается важной частью рынка состоятельных собственников.
Но сам факт высокой цены больше не делает объект премиальным.
В условиях роста предложения и повышения требований покупателей выиграют не все проекты.
Будут выигрывать объекты, у которых есть фундаментальная ценность.
Сильная локация.
Высокое качество.
Понятный образ жизни.
Дефицитность.
Устойчивый спрос.
И адекватная цена.
А для собственника главным риском становится не просто переплата.
Главный риск — купить объект, который не решает его задачу и одновременно блокирует капитал.
Поэтому я рассматриваю недвижимость не изолированно, а как часть общей системы капитала.
Мой принцип работы
Я не считаю своей задачей продать клиенту самый дорогой объект.
Я считаю своей задачей найти тот объект, который действительно ему подходит.
Если хорошего объекта на рынке сейчас нет — я могу рекомендовать подождать.
Если цена завышена — я скажу об этом.
Если объект неликвиден — я не буду рекомендовать его только потому, что он красивый.
Если продавцу не нужно продавать сейчас — я могу рекомендовать не продавать.
Если клиенту недвижимость вообще не нужна — я не вижу смысла искусственно включать ее в его капитал.
Именно в этом я вижу разницу между продажей недвижимости и стратегическим сопровождением собственника.
Частые вопросы
Что считается премиальной недвижимостью?
Не просто дорогой объект, а недвижимость, которая сочетает сильную локацию, качество, инфраструктуру, территорию, приватность, окружение и другие характеристики, формирующие высокий уровень жизни.
Что важнее: цена или локация?
В моей системе оценки сначала идет локация, затем качество и только после этого цена за квадратный метр.
Может ли уникальная квартира стоить выше рынка?
Да. Если ее характеристики действительно редкие и практически отсутствуют сопоставимые предложения.
Почему дорогая недвижимость может быть неликвидной?
Высокая цена не гарантирует наличие покупателя. Неликвидность может возникнуть из-за слабой локации, плохой инфраструктуры, большого количества аналогов, переоцененности или несоответствия образу жизни целевого покупателя.
Стоит ли состоятельному человеку держать большую часть капитала в недвижимости?
Без конкретной стратегии — нет. Если более 10–15% капитала находится в различной недвижимости без понятной функции и стратегии, я считаю необходимым провести аудит.
Нужно ли обязательно покупать недвижимость для диверсификации?
Нет. Сначала нужно определить структуру капитала и задачи собственника.
Что лучше — купить дешевле или купить лучший объект?
Если объект действительно уникален и соответствует задаче собственника, попытка сэкономить любой ценой может оказаться более дорогой ошибкой, чем разумная покупка по справедливой цене.
Что такое стратегическая ликвидность?
Это наличие капитала или ликвидных инструментов, которые позволяют быстро воспользоваться привлекательной инвестиционной возможностью, в том числе купить хороший актив в ситуации стрессовой продажи.
Читайте также
Управление капиталом в Казахстане
Премиальная недвижимость Алматы: цены, районы, ЖК и ликвидность
Об авторе
Виталий Шалаев — Private Capital Advisor по управлению капиталом состоятельных собственников и семей. Эксперт по премиальной недвижимости и структуре капитала. Управляющий директор Arbat Real Estate. Более 20 лет в премиальной недвижимости.
Источники
Для макроэкономического контекста использованы официальные данные Национального Банка Республики Казахстан и Бюро национальной статистики.
На 4 сентября 2026 года Национальный Банк установил базовую ставку на уровне 16,25% годовых, снизив ее на 50 б.п. (Ұлттық Банк)
Годовая инфляция в Казахстане в августе 2026 года составила 9,8%, в Алматы — 8,7%. (Ұлттық статистика бюросы)
При этом официальная статистика не выделяет премиальный сегмент жилой недвижимости как самостоятельную категорию, поэтому авторские оценки ликвидности, качества отдельных объектов и поведения покупателей в статье обозначены именно как авторская профессиональная позиция, а не как официальная статистика рынка.